
Calcular la rentabilidad de un alquiler parece sencillo: renta anual entre precio de compra. Pero esa cifra deja fuera casi todo lo que decide si una inversión funciona: impuestos de compra, meses vacíos, derramas, hipoteca e impuestos. En Domoblock analizamos más de 100 inmuebles por semana y la diferencia entre la rentabilidad del anuncio y la real suele ser de varios puntos.
En esta guía te explicamos paso a paso cómo calcular la rentabilidad bruta, la neta, la rentabilidad con hipoteca y el retorno total a largo plazo, con un mismo ejemplo completo que puedes replicar con tus números.


Es el porcentaje que representa lo que te deja un inmueble alquilado sobre lo que has invertido en él. La clave está en qué cuentas como "lo que te deja" y qué cuentas como "lo invertido": según lo que incluyas, un mismo piso puede rendir un 7 % o un 4 %.
Los ingresos son las rentas que cobras. El beneficio es lo que queda después de gastos. El retorno sobre la inversión (ROI) relaciona ese beneficio con el dinero que has puesto.
Confundir ingresos con beneficio es el error más caro de todos.
La esperada es la que calculas antes de comprar. La real es la que resulta después de un año con sus imprevistos: un mes sin inquilino, una caldera rota o una derrama.
Nosotros siempre calculamos un escenario prudente además del esperado. Si la operación solo funciona en el escenario bueno, no es una buena operación.
Además del precio, suma el ITP (o IVA y AJD si es obra nueva), notaría, registro, gestoría, tasación y la reforma inicial. En vivienda usada, los gastos de compra suelen añadir entre un 8 % y un 12 % al precio, según la comunidad autónoma.
Usa la renta real de mercado de la zona, no la más alta que veas anunciada. Y multiplica por los meses que esperas cobrar, no por doce.
Recurrentes: IBI, comunidad, seguros, mantenimiento. Extraordinarios: derramas, sustitución de electrodomésticos, pintura entre inquilinos. Los segundos no llegan todos los años, pero llegan.
Si hay hipoteca, necesitas la cuota, los intereses y cuánto dinero pones tú. Con financiación, la pregunta relevante pasa a ser cuánto rinde tu dinero, no el inmueble.
Rentabilidad bruta = (renta mensual × 12) / precio de compra × 100
Es la cifra que verás en portales y anuncios.
Un piso de 150.000 € alquilado por 900 € al mes genera 10.800 € al año. Su rentabilidad bruta es 10.800 / 150.000 = 7,2 %.
Si en lugar del precio usas la inversión total (150.000 € más 15.000 € de impuestos, 2.000 € de notaría y registro y 10.000 € de reforma, en total 177.000 €), la cifra baja al 6,1 %.
Sirve para comparar rápido muchos inmuebles de una misma zona y descartar los que no llegan. No sirve para decidir: ignora los gastos de compra, los meses vacíos, los gastos del día a día y los impuestos.
Parte de la renta anual y resta los meses que prevés sin inquilino. En nuestro ejemplo, con un mes vacío al año: 10.800 − 900 = 9.900 €.
Restan todos los gastos que pagas como propietario: IBI, comunidad, seguros, mantenimiento, gestión. Fiscalmente, casi todos son deducibles en el IRPF, pero la rentabilidad neta se calcula con todos, sean o no deducibles.
Desde la Ley 12/2023, de 24 de mayo, los gastos de gestión inmobiliaria y de formalización del contrato de alquiler de vivienda corren a cargo del propietario. Inclúyelos.
Rentabilidad neta = (ingresos anuales efectivos − gastos anuales) / inversión total × 100
Con nuestro piso:
Son fijos y fáciles de conocer: pide el último recibo del IBI y el de la comunidad antes de comprar. El seguro de hogar del propietario cubre continente y responsabilidad civil; el de impago es opcional, pero conviene valorarlo.
Reserva al menos un 5 % de la renta anual para mantenimiento. Y revisa las actas de la comunidad: una derrama de 3.000 € se come en un año casi la mitad del beneficio de nuestro ejemplo.
Si delegas la gestión en una agencia, suele costar entre un 5 % y un 10 % de la renta. Los suministros durante los meses vacíos y entre inquilinos también corren de tu cuenta.
Un impago largo puede suponer meses de renta perdida y costos de abogado y procurador. En fiscalidad, las rentas tributan en el IRPF como rendimiento del capital inmobiliario; en alquiler de vivienda habitual del inquilino puede aplicarse una reducción del 50 % sobre el rendimiento neto, según el artículo 23.2 de la Ley del IRPF, que puede ser mayor en algunos supuestos.
Siguiendo el ejemplo, financiamos el 80 % del precio: 120.000 € a 25 años al 3 %. La cuota es de 569,05 € al mes, 6.828,64 € al año.
El primer año, 3.555,23 € de esa cuota son intereses (un gasto) y 3.273,41 € son amortización (dinero que va a tu patrimonio, no se pierde).
El flujo de caja es lo que entra en tu cuenta menos lo que sale: 7.772 − 6.828,64 = 943,36 € al año, unos 79 € al mes.
Es positivo, pero muy ajustado: cualquier derrama o dos meses sin inquilino lo ponen en negativo.
Tu dinero invertido es la inversión total menos la hipoteca: 177.000 − 120.000 = 57.000 €.
Cash-on-cash = flujo de caja anual / capital propio = 943,36 / 57.000 = 1,7 %.
Si sumas la amortización de capital del primer año, que es ahorro, el retorno sobre tu dinero sube a un 7,4 %. Pero ese dinero no está disponible hasta que vendas.
La hipoteca multiplica el resultado cuando el inmueble rinde más de lo que cuesta la deuda y el precio sube. Si el precio baja o suben los tipos, multiplica las pérdidas. Lo vemos con números en el siguiente apartado.
Si la renta y los gastos suben un 2 % al año, en diez años el flujo de caja acumulado del ejemplo con hipoteca ronda los 14.000 € (sin contar impuestos).
Con una revalorización del 2 % anual, el piso valdría unos 182.800 € en diez años. Pero no está garantizada: el precio puede estancarse o bajar.
Al vender hay que restar comisión de agencia, plusvalía municipal y la ganancia patrimonial en el IRPF. Con unos costos de venta del 5 %, obtendrías unos 173.700 € antes de impuestos.
La tasa interna de retorno (TIR) resume en un porcentaje anual todos los flujos: lo que pones, lo que cobras cada año y lo que recibes al vender. En nuestro ejemplo, a diez años y antes de impuestos:
Resumimos el caso que hemos seguido en toda la guía:
No hay una cifra universal. Una forma útil de pensarlo es compararla con una alternativa sin riesgo: en septiembre de 2026, los mejores depósitos a plazo fijo del mercado se anunciaban en torno al 3,5 % TAE.
Si la rentabilidad neta de un alquiler no supera con claridad esa referencia, no compensa la iliquidez, la gestión y el riesgo de impago que asumes.
También depende de la zona: en ciudades grandes, las rentabilidades suelen ser más bajas pero la demanda es más estable; en municipios pequeños, la rentabilidad sobre el papel sube, pero también el riesgo de vacancia y la dificultad para vender.
La rentabilidad se gana sobre todo al comprar. Como dice Sergio Navarro, lo más difícil es "encontrar la oportunidad". Una reforma debe estar pensada para el inquilino de esa zona, no para tu gusto.
Un piso bien presentado y con precio de mercado se alquila antes. Negociar seguros, revisar el IBI y hacer mantenimiento preventivo reduce gastos sin tocar la calidad.
Alquiler de larga duración, de temporada o por habitaciones tienen perfiles de riesgo y gestión muy distintos. Más renta mensual no siempre significa más rentabilidad neta.
Revisa cada año renta, gastos, tipos de interés y normativa. Novedad normativa: el Real Decreto-ley 26/2026, publicado en el BOE el 30 de septiembre de 2026 y pendiente de convalidación en el Congreso, limita al 2 % la actualización anual de la renta hasta el 31 de diciembre de 2027 cuando no haya acuerdo entre las partes, y prevé prórrogas extraordinarias de contratos. Si se confirma, conviene recalcular los escenarios de ingresos de los próximos años.
Domoblock permite invertir desde 200 € en proyectos inmobiliarios de forma 100 % online mediante tokens y blockchain. Para valorar una oportunidad, contrasta la rentabilidad estimada con todos los costos, el plazo, la liquidez y escenarios adversos; ninguna previsión está garantizada. Revisa la documentación legal, técnica y financiera del proyecto, porque la tecnología no sustituye esa diligencia.
El ROI compara el beneficio total con lo invertido, sin tener en cuenta cuándo llega cada euro. La TIR expresa el rendimiento como una tasa anual y valora más el dinero que llega antes. Para comparar inversiones con distintos plazos, la TIR es más útil que el ROI.
Sobre lo que realmente has pagado: precio, impuestos, gastos y reforma. La tasación sirve al banco para fijar cuánto presta, pero no refleja tu inversión. Calcular sobre una tasación más alta que el precio infla la rentabilidad de forma artificial.
Es la rentabilidad neta de explotación de un inmueble sin tener en cuenta la financiación: renta neta anual dividida entre su valor. Se usa mucho en inversión profesional para comparar activos entre sí, porque elimina el efecto de la hipoteca de cada comprador.
Depende de tu colchón financiero. Suele costar entre un 3 % y un 5 % de la renta anual y cubre rentas impagadas y gastos jurídicos con límites. Si un impago de varios meses te obligaría a vender o a endeudarte, es un costo razonable para dormir tranquilo.
Porque Hacienda permite deducir la amortización del inmueble, que no es un pago real, y aplicar reducciones al rendimiento del alquiler de vivienda. Por eso el rendimiento que declaras suele ser menor que el dinero que te queda. Aun así, calcula siempre tu rentabilidad con el impuesto que pagas de verdad.
Si el Real Decreto-ley 26/2026 se convalida, en contratos sin acuerdo la renta no podrá subir más de un 2 % anual hasta finales de 2027. Si tus gastos suben más deprisa, tu rentabilidad neta bajará. Conviene modelar ese escenario antes de comprar.
La rentabilidad de un alquiler no es una cifra, son varias, y la que importa es la que queda después de todos los gastos, los meses vacíos y los impuestos. Nuestro consejo práctico: antes de ofertar, haz el cálculo de esta guía con tus datos y un escenario prudente, con un mes vacío y una derrama. Si en ese escenario la rentabilidad neta no supera con claridad a un depósito sin riesgo, sigue buscando.

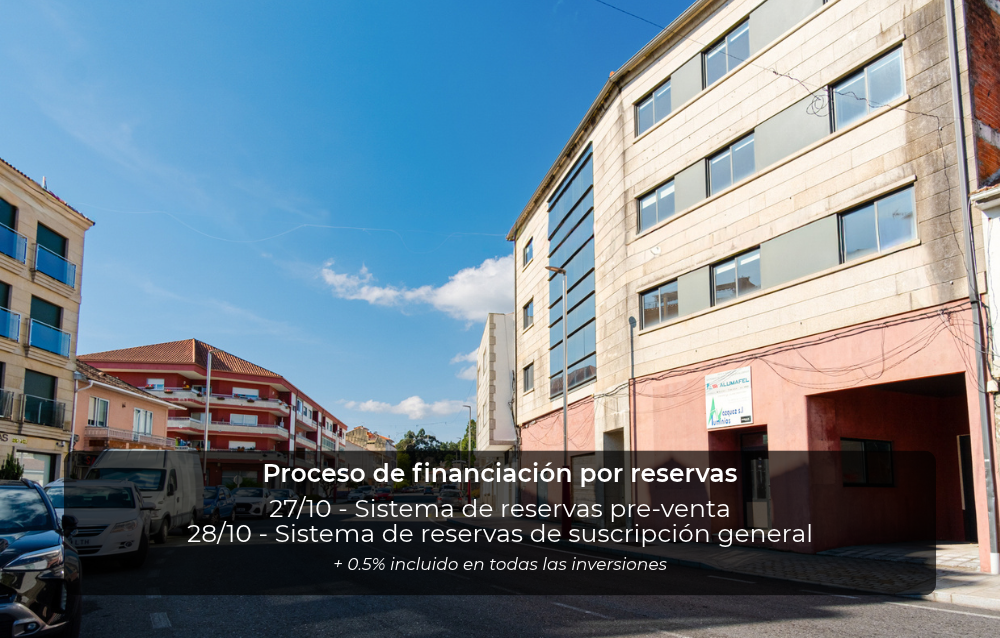

Rúa Progreso, 27
Funded
Target
1.575.297,50 €