En los portales de bancos y fondos aparecen a menudo viviendas "sin posesión" con descuentos llamativos. El reclamo es claro: comprar muy por debajo de mercado. Lo que no aparece en el anuncio es cuánto se tardará en poder entrar, en qué estado estará el interior y cuánto costará conseguirlo.
En Domoblock analizamos este tipo de activos con mucha cautela. En esta guía te explicamos qué es un inmueble sin posesión, qué riesgos tiene, cómo se recupera legalmente y cómo valorar si el descuento compensa, con un ejemplo de tres escenarios.

Es un inmueble que se vende sin que el comprador pueda entrar en él tras la firma, porque alguien lo está ocupando o porque su entrega depende de un trámite pendiente. El comprador adquiere la propiedad, pero no el uso inmediato.
En la escritura y en el Registro de la Propiedad figurarás como dueño. Pero la posesión, es decir, el control físico del inmueble, la tiene otra persona. Hasta recuperarla, no podrás usarlo, reformarlo ni alquilarlo.
"Sin posesión" es un concepto amplio. Puede tratarse de una ocupación sin título, de un antiguo propietario que no se ha ido tras una ejecución o de un inquilino con contrato. Cada caso tiene una vía de recuperación, plazos y riesgos distintos.
Un inmueble alquilado con contrato válido no es exactamente "sin posesión": el comprador se subroga como arrendador y cobra la renta.
Los venden sobre todo bancos, fondos y gestoras de activos que han adjudicado inmuebles en ejecuciones hipotecarias. Para ellos, esperar a recuperar cada vivienda supone costos de gestión, abogados e impuestos, y prefieren venderla con descuento y trasladar el riesgo al comprador.
También se venden en subastas judiciales y, a veces, entre particulares, por ejemplo en herencias con un familiar que vive en la vivienda.
Es habitual tras una ejecución hipotecaria: el deudor sigue viviendo en la casa. Su recuperación pasa por el lanzamiento en el propio procedimiento de ejecución, salvo suspensiones legales.
Hay una persona con un contrato de alquiler cuya validez o fecha se discute, o un contrato firmado con el anterior deudor poco antes de la ejecución. Hay que analizar si es oponible al nuevo propietario.
Personas que han entrado sin ningún derecho. Es el caso más mediático, pero no el más frecuente en carteras bancarias.
Hay un pleito en curso (desahucio, ejecución o nulidad) y la entrega depende de su resultado y de los plazos del juzgado.
No puedes ver el interior ni pedir un informe técnico completo. El estado puede ir desde "habitable" hasta "sin instalaciones" o con daños graves.
Sin visita interior, la tasación oficial para una hipoteca es muy difícil, y la mayoría de bancos no financia este tipo de compras. Lo normal es comprar al contado. También puede ser complicado contratar un seguro de hogar completo.
Hasta recuperar la posesión, el inmueble no genera ingresos y sí gastos: IBI, comunidad y, si los hay, los honorarios del procedimiento.
Confirma en el Registro quién es el titular, si hay cargas o anotaciones de embargo y si consta algún procedimiento judicial.
Intenta saber quién vive allí y con qué título: antiguo propietario, inquilino o ocupante sin título. Es el dato que más influye en el plazo. El vendedor suele tener información, aunque a veces incompleta.
Si hay un procedimiento abierto, pide número de autos, juzgado, fase y resoluciones dictadas. No es lo mismo comprar con una fecha de lanzamiento señalada que sin demanda presentada.
Pide el certificado de deudas con la comunidad y el último recibo del IBI. Recuerda que el inmueble responde de las deudas de comunidad del año en curso y de los tres anteriores.
Calcula abogado, procurador, cerrajero, vaciado, limpieza y una reforma pensando en el peor estado razonable, no en el mejor.
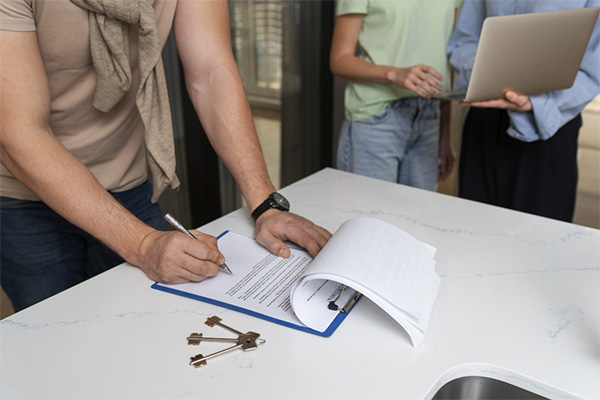
Es la vía más rápida. A menudo se acuerda con el ocupante un plazo de salida y, a veces, una compensación económica ("llaves por dinero"). Debe documentarse por escrito y, si es posible, con presencia de un profesional.
La vía depende del título del ocupante:
Cuando hay una resolución firme, el juzgado fija la fecha de lanzamiento y la comisión judicial entrega la posesión. En ejecuciones hipotecarias, los ocupantes pueden ser desalojados en el propio procedimiento, salvo que acrediten un título válido.
Novedad normativa (30 de septiembre de 2026): el Real Decreto-ley 26/2026, pendiente de convalidación, amplía hasta el 31 de diciembre de 2030 la suspensión de desahucios de personas vulnerables sin alternativa habitacional cuando el demandante sea determinado tipo de propietario, como grandes tenedores. Además, en ejecuciones hipotecarias sobre vivienda habitual de personas especialmente vulnerables, la Ley 1/2013 suspende los lanzamientos hasta mayo de 2028. Estas suspensiones pueden alargar mucho el plazo previsto.
Cambiar la cerradura, cortar suministros o intimidar al ocupante puede constituir delitos de coacciones, de realización arbitraria del propio derecho o incluso de allanamiento de morada. Además de las consecuencias penales, puede perjudicar tu posición en el procedimiento civil. La única vía segura es la legal.
El descuento debe compensar tres cosas: el tiempo que tu dinero estará inmovilizado, los gastos de recuperación y la incertidumbre sobre el estado interior. Si solo compensa una, la operación es especulativa.
Un ejemplo hipotético: un piso con un valor de mercado reformado de 140.000 €, comprado sin posesión por 70.000 €. Suponemos 8.500 € de impuestos y gastos de compra, 2.500 € de deudas arrastradas, 90 € al mes de IBI y comunidad y un 5 % de costos al vender.
Escenario favorable: entrega pactada en 3 meses
Escenario base: desahucio en 12 meses
Escenario adverso: 30 meses por suspensión y daños interiores
El ejemplo muestra que el beneficio depende casi por completo del plazo y del estado interior, dos variables que no controlas. Un margen de seguridad razonable exige que la operación siga siendo aceptable en el escenario adverso, no solo en el base.
Si además el precio de venta cae un 10 %, el escenario adverso entra en pérdidas.
Para inversores con liquidez suficiente para comprar al contado, experiencia en procedimientos judiciales o apoyo jurídico especializado, un horizonte largo y capacidad de soportar que el dinero esté inmovilizado años sin rendir.
No es adecuado para quien busca vivienda propia con fecha de entrada, para quien necesita financiación ni para quien no puede permitirse perder parte del capital. En nuestro modelo de proyectos de 6 a 12 meses, un inmueble cuya entrega depende de un lanzamiento sin fecha encaja mal.
En teoría, quien los causa. En la práctica, reclamar a un ocupante sin recursos suele ser inviable, así que el costo lo asume el nuevo propietario. Los contratos de venta de bancos y fondos suelen excluir cualquier responsabilidad del vendedor sobre el estado del inmueble.
Tú, como propietario. El IBI lo paga quien es titular el 1 de enero, aunque puede pactarse un reparto en la escritura. La comunidad debe pagarse desde la compra, y además el inmueble responde de las deudas del año en curso y de los tres anteriores.
No sin una resolución judicial o la entrega voluntaria del ocupante. Aunque el inmueble parezca vacío, si alguien lo usa como vivienda puedes incurrir en un delito. Antes de actuar, comprueba la situación con un abogado y, si es necesario, a través del procedimiento judicial.
Un acuerdo por el que el ocupante entrega voluntariamente el inmueble en una fecha a cambio de una compensación económica. Suele ser más rápido y barato que un pleito largo. Debe firmarse por escrito, con un calendario claro y pago en el momento de la entrega de llaves.
El juzgado puede suspender el desahucio mientras los servicios sociales buscan una alternativa habitacional, y la normativa de 2026 amplía esas suspensiones en algunos casos hasta 2030. Desde la Ley 12/2023, además, la demanda debe indicar si el demandante es gran tenedor y si el ocupante está en situación de vulnerabilidad.
Es posible y a veces es la mejor salida: el ocupante regulariza su situación y tú empiezas a cobrar. Pero conviene hacerlo con un contrato formal, garantías y un análisis previo de su capacidad de pago, porque si deja de pagar volverás a un procedimiento de desahucio.
Convierte tus ahorros en activos reales de forma sencilla y segura con Domoblock. Una plataforma especializada en House flipping en España que te permite invertir en los mejores proyectos inmobiliarios del mercado de tokenización de inmuebles y crowdfunding inmobiliario basado en blockchain., siempre asesorado por profesionales en el área para cuidar tu dinero y aumentar tus ganancias. Invierte en fracciones de propiedades desde los 200 € y disfruta de una alta rentabilidad.
Un inmueble sin posesión no es una ganga: es una apuesta sobre el plazo y el estado interior, dos cosas que no puedes comprobar antes de firmar. Nuestro consejo práctico: antes de ofertar, construye al menos tres escenarios, incluido uno de 30 meses con reforma completa, y calcula el precio máximo que aceptarías en el peor de ellos. Si el descuento no aguanta ese escenario, deja pasar la operación.