
La renta vitalicia inmobiliaria consiste en vender la vivienda a cambio de cobrar una renta mensual de por vida. Quien vende puede seguir viviendo en ella o trasladarse, según lo que pacte.
Suelen planteársela personas mayores con una vivienda en propiedad y una pensión ajustada, sin herederos o sin intención de dejarles la casa. Es una decisión patrimonial difícil de revertir, así que conviene entenderla bien.
En Domoblock analizamos más de 100 inmuebles por semana y vemos cada vez más viviendas ofrecidas en esta fórmula. Te explicamos cómo funciona, cómo se calcula, cómo tributa y qué riesgos tiene para cada parte.
Qué es la renta vitalicia inmobiliaria, en términos legales: un contrato aleatorio regulado en los artículos 1802 a 1808 del Código Civil. El deudor se obliga a pagar una pensión durante la vida de una o más personas a cambio de un capital, en este caso la vivienda, cuya propiedad recibe «desde luego con la carga de la pensión» (art. 1802).
Es aleatorio porque nadie sabe cuánto se pagará: depende de cuánto viva el rentista.

Hay dos partes:
En la práctica, al transmitirse un inmueble se formaliza en escritura pública ante notario y se inscribe en el Registro de la Propiedad.
Cómo funciona la renta vitalicia, desde la tasación hasta el final del contrato:
La renta vitalicia vivienda admite varias modalidades. Cualquiera de ellas puede combinarse con una cantidad inicial más una renta menor.
El rentista vende la nuda propiedad y se reserva el usufructo o un derecho de habitación: sigue viviendo en su casa hasta su fallecimiento. La renta es menor, porque el comprador no podrá usar la vivienda. Encaja, por ejemplo, con una viuda de 78 años sin hijos que no quiere mudarse.

El rentista entrega la vivienda libre y la renta es mayor. Encaja con quien va a entrar en una residencia y necesita pagarla. Aquí suele tener sentido pedir una cantidad inicial para afrontar los primeros gastos.

La renta cambia con el tiempo: más alta los primeros años y más baja después, o al revés. Encaja con quien prevé gastos altos a corto plazo, como adaptar la vivienda, o con quien quiere protegerse de la inflación con una renta creciente.
Para calcular la renta vitalicia no hay una fórmula legal. Cada pagador usa la suya, pero los factores son siempre estos:
Estos dos ejemplos de renta vitalicia inmobiliaria son ilustrativos: no son ofertas reales. El resultado depende de la tasación y de cada entidad.

Vivienda habitual tasada en 200.000 €. Vende la nuda propiedad, conserva el usufructo y pacta una renta de 750 € al mes. Si vive los 13,97 años de esperanza de vida, cobrará unos 125.730 €. Para cobrar el valor fiscal de la nuda propiedad (172.000 €) tendría que vivir 19 años más, hasta los 94.
Que la suma no llegue al valor no significa que sea un mal trato: sigue viviendo en su casa y el comprador asume el riesgo de que viva más. Pero hay que verlo con los números delante.
Vivienda habitual tasada en 150.000 €. Una persona de 82 años la entrega libre y pacta 20.000 € iniciales más 900 € al mes. Con 9,14 años de esperanza de vida, cobraría unos 118.712 €. Para cobrar los 130.000 € restantes tendría que vivir 12 años más.
La renta vitalicia inmobiliaria tiene ventajas claras y riesgos que conviene mirar de frente.
Nuestro consejo: firma solo con la escritura revisada por tu notario y un asesor independiente, no por quien te compra.
La fiscalidad de la renta vitalicia tiene dos momentos: la venta y el cobro de cada renta. Datos vigentes en 2026; verifica tu caso con la Agencia Tributaria o un asesor.
Al transmitir la vivienda a cambio de una renta, la ganancia patrimonial es la diferencia entre el valor actual financiero actuarial de la renta y lo que pagaste por la vivienda (art. 37.1.j de la Ley del IRPF).
Si tienes más de 65 años y es tu vivienda habitual, esa ganancia está exenta (art. 33.4.b). Si te has trasladado a una residencia por edad o dependencia, se mantiene como habitual hasta el momento del traslado (art. 41 bis.3 del Reglamento del IRPF).
No hay que confundirlo con otra fórmula: vender cualquier bien, siendo mayor de 65 años, y reinvertir el dinero en una renta vitalicia asegurada en seis meses. En ese caso, la ganancia queda exenta hasta 240.000 € (art. 38.3 de la Ley del IRPF).
Las rentas vitalicias recibidas a cambio de un capital solo tributan en parte: un porcentaje fijo según la edad al constituirlas (art. 25.3.b de la Ley del IRPF). Es un rendimiento del capital mobiliario y va a la base del ahorro. Los porcentajes son:
En el primer ejemplo, de 9.000 € al año solo tributan 720 €.
Las tres fórmulas sacan ingresos de la vivienda, pero no se parecen tanto. La venta de la nuda propiedad con reserva de usufructo es, de hecho, una de las formas de renta vitalicia, si se cobra en renta. Tienes más detalles sobre la hipoteca inversa en nuestra guía.
Invertir en renta vitalicia atrae a aseguradoras, empresas especializadas y algunos particulares. El atractivo es comprar por debajo del valor de mercado, pagando a plazos.

Pero el inversor asume tres riesgos. El primero, la longevidad: si el rentista vive mucho más de lo previsto, paga más de lo que vale la vivienda. El segundo, la vivienda ocupada: no puede usarla ni alquilarla mientras viva el usufructuario. El tercero, la liquidez: revender una vivienda gravada con una renta es difícil.
Fiscalmente, cuando la renta se extingue, el pagador calcula su ganancia o pérdida como la diferencia entre el valor de la vivienda recibida y la suma de rentas pagadas (art. 37.1.i de la Ley del IRPF).
En nuestro modelo, de proyectos con plazos estimados de meses, un activo de duración incierta no encaja. Por eso no la usamos. Si te lo planteas, calcula escenarios de 5, 10 y 20 años antes de decidir.
La inversión inmobiliaria conlleva riesgos, incluida la posible pérdida del capital, y la liquidez puede ser limitada.
No hay una edad mínima legal: el Código Civil no fija ninguna. En la práctica, las entidades suelen pedir 65 o 70 años, porque la renta se calcula con la esperanza de vida. Además, la exención de la ganancia por vender la vivienda habitual exige tener más de 65 años (art. 33.4.b de la Ley del IRPF).
Solo puedes reclamar judicialmente las rentas atrasadas y exigir que se aseguren las futuras. El artículo 1805 del Código Civil impide recuperar la vivienda por el impago. Para poder recuperarla hay que pactar en la escritura una condición resolutoria expresa e inscribirla en el Registro de la Propiedad.
Depende de lo pactado en la escritura. Si conservas el usufructo, los gastos ordinarios suelen corresponder al usufructuario, y el IBI lo paga quien sea titular del usufructo. Muchos contratos trasladan todos estos gastos al comprador a cambio de una renta algo menor. Revísalo antes de firmar.
Es difícil una vez firmado. Solo cabe por acuerdo entre las partes, por un incumplimiento previsto en una condición resolutoria pactada o por nulidad. Por ejemplo, es nula la renta constituida sobre una persona que fallece en los 20 días siguientes por una enfermedad que ya padecía (art. 1804 del Código Civil).
En Domoblock trabajamos con tres tipos de proyecto: house flipping, building flipping y obra nueva. Compramos, reformamos o desarrollamos inmuebles con plazos estimados y un plan de venta definido.
En nuestras oportunidades de coinversión inmobiliaria puedes participar desde 200 €, 100 % online. Para el inversor es gratuito: no paga nada directamente, y Domoblock cobra una comisión de gestión del 5 %, incluida en los costes del proyecto. La TIR histórica de nuestros proyectos es de +15 % anual; es un dato pasado y no garantiza rentabilidades futuras.
La inversión inmobiliaria conlleva riesgos, incluida la posible pérdida del capital, y la liquidez puede ser limitada: no hay mercado secundario, puede haber retrasos en la obra o en la venta, puedes perder parte o la totalidad del capital invertido y este no está cubierto por el Fondo de Garantía de Depósitos. Domoblock no ofrece instrumentos financieros supervisados por la CNMV.
La renta vitalicia inmobiliaria puede complementar una pensión y dar tranquilidad, pero cambia para siempre el destino de la vivienda. Antes de firmar, pide la tasación, compara al menos dos ofertas, calcula cuánto cobrarías con 5, 10 y 20 años de vida y revisa la escritura con tu notario. Y habla con tu familia: es más fácil hacerlo antes que explicarlo después.
Este artículo tiene carácter informativo y no constituye asesoramiento fiscal, legal ni financiero ni una recomendación de inversión. Los ejemplos son ilustrativos y no son ofertas reales. Las rentabilidades pasadas no garantizan rentabilidades futuras. Toda inversión conlleva riesgos, incluida la pérdida parcial o total del capital: consulta tu caso con un notario y un asesor independiente.

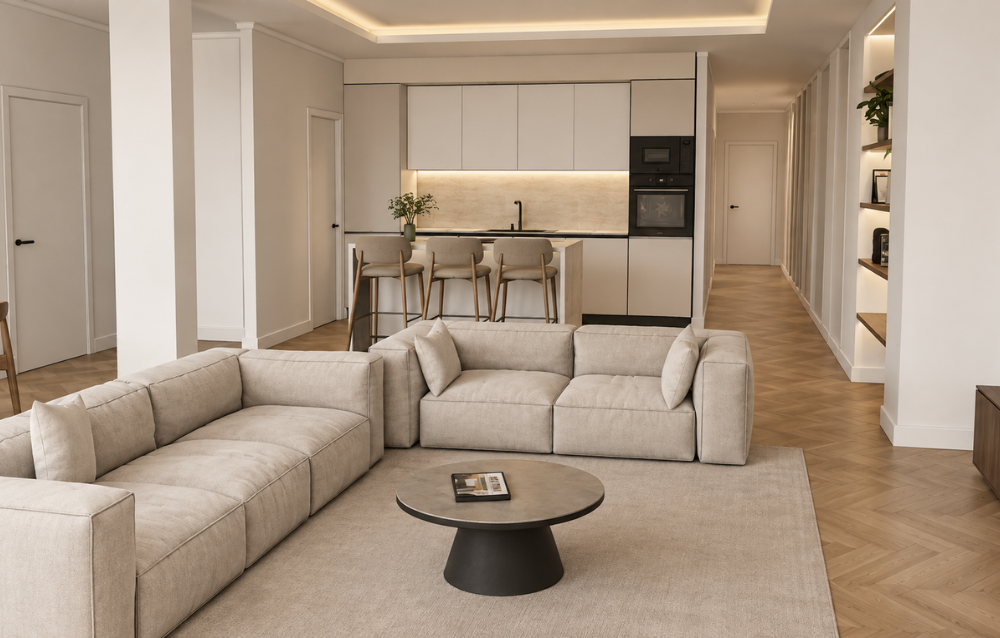

Pedro María Ric, 5
Financiado
100%
550.012,94 €
Objetivo
550.012,94 €