
Hoy en día hay muchas modalidades de inversión y la renta variable es una de las más reconocidas. Puede que hayas escuchado mucho al respecto y en este post pretendemos despejar todas tus dudas al respecto. A grandes rasgos, la renta variable es una forma de invertir en bienes de inversión que no nos garantiza la recuperación del capital que hayamos invertido. Pues la rentabilidad no está asegurada, sino que queda condicionada por algunos factores importantes.
Una buena forma de analizar cómo funciona la renta variable es valorando la inversión en acciones. Si bien es cierto que este activo representa una pequeña fracción del capital de una empresa, su valor no se mantiene estable sino que es fluctuante. Si quieres saber otras maneras de inversión te recomiendo que leas acerca de invertir en startups y dónde invertir en tiempos de crisis.
A lo largo de este post vamos a contarte lo bueno y lo regular acerca de invertir en renta variable. Asimismo, te compartiremos algunas herramientas útiles para consolidar inversiones exitosas. ¡Vamos a ello!

Si bien ya hemos adelantado de forma básica qué es la renta variable, es conveniente profundizar sobre este concepto. Básicamente, es un tipo de inversión en donde los activos financieros fluctúan en su valor, así que se mantienen “variables”.
Por lo tanto, la devolución del capital no se asegura al 100%, de hecho muchas veces no se conoce. Esto no quiere decir que no existan análisis que puedan ayudar a emitir una predicción de los resultados, pero no hay una garantía absoluta.
El hecho de que la rentabilidad tenga variaciones también nos asoma la posibilidad de que el retorno sea un capital negativo. Es por esto que conviene analizar muy bien todo el panorama antes de hacer una inversión en renta variable.
La evolución de los mercados financieros sostiene lo variable de estos activos, sucede mucho con las acciones, pero aplica en otros casos también, como por ejemplo, en casos de inversión en departamentos
Es necesario que aprendas acerca de los ingresos pasivos rentables.
Para entender qué es y cómo funciona la renta variable, conviene fijarse en lo que compras realmente cuando inviertes en ella. Al adquirir una acción no le prestas dinero a la empresa, que es lo que ocurre con la renta fija, sino que pasas a tener la propiedad de una pequeña parte de ella. Esta es una de las principales diferencias entre renta variable y renta fija, y explica sus dos fuentes de rendimiento. La primera son los dividendos: la parte del beneficio que la compañía decide repartir entre sus accionistas, si lo hace, porque no está obligada. La segunda son las plusvalías o minusvalías, es decir, la diferencia entre el precio al que compras y el precio al que vendes, que puede ser positiva o negativa según haya evolucionado la cotización. Los principales ejemplos son las acciones de empresas cotizadas, pero el mismo mecanismo se repite en otros tipos de renta variable, como los fondos y los ETF, que agrupan muchas de ellas en un solo producto. ¿Qué significa la renta variable, entonces? En pocas palabras, participar en el negocio de otros, tanto en sus beneficios como en sus malos resultados.
Al momento de pensar en invertir en renta variable es muy fácil pensar en comprar y alquilar pisos como en comprar acciones. Pero la verdad es que hay otros instrumentos financieros que facilitan esta inversión, tales como los que mencionaremos a continuación.
Hay muchas plataformas para inversores que permiten invertir en los denominados “Commodities”. Esto se puede presentar bajo dos modalidades, con la inversión directa de estos recursos o invirtiendo en las compañías dedicadas a la gestión de estos.
Por su puesto, el valor de estos activos depende de varios aspectos. Por ejemplo, factores geopolíticos y la abundancia del bien. Uno de los activos que más mueve inversiones de este tipo es el oro. Asi que, hay que aclarar que sin duda es buen momento para invertir en oro

Una acción agrupa parte del capital consolidado por una compañía, los accionistas obtienen ciertos derechos sobre una empresa. Esto quiere decir que el aumento del valor de una acción refleja rentabilidad para el inversor.
Aspectos como la capacidad de innovación y la expansión de una empresa son factores que pueden impactar en la cotización de una acción.
Es conocido como uno de los indicadores en bolsa más importantes de todos. A grandes rasgos lo que hace es medir el comportamiento de un grupo de acciones. El Ibex 35 es de los índices más destacados de todos, junto con el NASDAQ.
Por otro lado, tenemos la posibilidad de invertir en fondos cotizados, acá encontramos principios de dos modalidades muy relevantes. Por un lado, tenemos la presencia de acciones y por el otro, de fondos de inversión.
Estos son otros instrumentos financieros que proporcionan ingresos periódicos en forma de intereses y devuelven el capital principal al vencimiento. Estos activos suelen ser menos riesgosos que los de renta variable, ya que los pagos de intereses están preestablecidos.
Emitidos por gobiernos nacionales, estos bonos son considerados muy seguros, especialmente los de países con economías estables. Ejemplos incluyen los Bonos del Tesoro de EE.UU. y los Bonos del Estado en otros países.
Emitidos por gobiernos locales o municipales para financiar proyectos públicos como carreteras, escuelas y hospitales. Estos bonos suelen ofrecer ventajas fiscales.
Emitidos por empresas para financiar operaciones o expandirse. Los bonos corporativos tienden a ofrecer rendimientos más altos que los bonos gubernamentales, pero también conllevan un mayor riesgo.
Emitidos por agencias gubernamentales o empresas patrocinadas por el gobierno. En EE.UU., ejemplos incluyen los bonos de Fannie Mae y Freddie Mac.
Son instrumentos a corto plazo emitidos por el gobierno y suelen tener vencimientos de un año o menos. Ofrecen menos interés que los bonos a largo plazo pero son muy líquidos y seguros.
Ofrecidos por bancos y cooperativas de crédito, los CDs son depósitos a plazo fijo que pagan un interés determinado y tienen vencimientos que van desde unos meses hasta varios años.
Son instrumentos de deuda a corto plazo emitidos por empresas para cubrir necesidades inmediatas de financiamiento. Suelen tener vencimientos de menos de un año.
Similar a los bonos, pero pueden ser emitidos por una variedad de entidades, incluyendo corporaciones y gobiernos, con vencimientos y estructuras de pago diversos.
Incluyen activos como los fondos del mercado monetario, que invierten en instrumentos de deuda a corto plazo y son altamente líquidos.
Emitidos por gobiernos y diseñados para pequeños inversores. Suelen ofrecer un interés fijo y son considerados muy seguros.
Los activos de renta fija son una parte importante de una cartera diversificada, ya que pueden proporcionar estabilidad y un flujo constante de ingresos, lo que puede ayudar a equilibrar la volatilidad de los activos de renta variable.
Si estás buscando en qué invertir en 2023 y deseas conocer los pros y contras de cada alternativa, es conveniente que descubras las diferencias entre la renta variable y la renta fija. En este sentido, encontramos que no se trata de la misma opción y en realidad tienen varios puntos que permiten establecer una distinción. Algunas personas optan por invertir en la renta fija porque tienen más control sobre los resultados. En la siguiente tabla podrás apreciar algunas diferencias interesantes:
·No aporta información garantizada sobre la rentabilidad a futuro. ·Son inversiones con un nivel superior de riesgo. ·Por lo general, los activos son de instancias privadas.
·Los activos de renta fija permiten establecer la rentabilidad futura. ·Son inversiones con menos nivel de riesgo. ·A menudo los activos son de deuda pública.
Dentro de las opciones que hay disponible para invertir en renta variable encontramos los fondos de inversión.
Asimismo, son activos colectivos, en donde el principio consiste en invertir la mayor parte del patrimonio en instrumentos de renta variable. De hecho, esto es clave para poder considerarlo dentro de esta modalidad.
Dichos fondos deben invertir al menos el 75% de su patrimonio para que oficialmente puedan ser designados como “fondos con renta variable”.
Hoy en día hay varios fondos de este tipo, algunos se categorizan por incluir activos como acciones de compañías que abarcan nichos específicos. También pueden estar segmentadas en función del país.
Si estás considerando invertir en un fondo con renta variable debes saber que son inversiones fijadas a largo plazo. Por lo general, el tiempo de espera iguala o supera los 5 años.
Invertir en renta variable solo es bueno para ciertos tipos de inversores, es una decisión que debe ser tomada únicamente si se tiene una buena tolerancia al riesgo.
Si buscas principalmente seguridad y garantías sobre tus inversiones, la renta variable no será tu mejor opción.
En cambio, si te consideras en la capacidad de tolerar los riesgos en pro de alcanzar un nivel mayor de rentabilidad, la renta variable puede ser una opción adecuada.
Sin embargo, es oportuno conocer qué factores activan la fluctuación del valor de un activo. En el mundo del trading, por ejemplo, se realizan análisis fundamentales y técnicos para tener una predicción sobre el valor de las acciones a medio y largo plazo.
Por otro lado, invertir en esta opción es adecuado si buscas inmediatez al momento de gestionar tus operaciones.
Puede que aún no lo tengas demasiado claro si es apropiado o no invertir en este tipo de renta. Tal y como te hemos compartido, es una modalidad que se adapta más a un perfil de inversor un poco más arriesgado y flexible.
De igual forma, en la siguiente lista podrás analizar algunos beneficios de invertir en renta variable.
Mayor rentabilidad: aunque no queda garantizado, es una posibilidad que de cumplirse puede generar un retorno más alto en comparación con una operación de renta fija.
Facilidad para invertir: hay una oferta impresionante de opciones para invertir en este tipo de renta. Además, es una modalidad accesible si tienes pensado invertir con poco presupuesto.
Mantiene flexibilidad: otorga cierta independencia para poder tomar decisiones en torno a la inversión en algún punto de la operación, de esta forma puedes adaptarlo al plazo de tu conveniencia.
Cuando hablamos de las desventajas de la renta variable más que todo lo asociamos con los riesgos que esto refleja. Principalmente, acá hay que aprender a lidiar con la volatilidad.
Por supuesto, la volatilidad nos refleja la posibilidad de obtener o no una buena rentabilidad, pues está sujeto a la fluctuación del valor de los activos financieros.
Además, para algunos supone un tipo de inversión un poco más complicada, sobre todo por esta ausencia de certeza en torno al nivel de retorno. En líneas generales, es conveniente informarse en detalle sobre este tema antes de pasar a la práctica.
Más allá de lo que acabamos de ver, conviene tener claros los principales riesgos y características de este tipo de inversión antes de dar el paso. El primero es que se trata de una inversión sin garantía: ni la rentabilidad ni la devolución del capital están aseguradas, como adelantábamos al principio. El segundo es la volatilidad. La cotización puede moverse con fuerza en pocos días por los resultados de la empresa, los tipos de interés, la inflación, las tensiones geopolíticas o un simple cambio en el ánimo del mercado, que son los principales factores que afectan al valor de la renta variable. El tercero es menos conocido: la prioridad en quiebra. Si una empresa entra en liquidación, primero cobran sus acreedores (trabajadores, Hacienda, bancos o bonistas) y los accionistas son los últimos, así que lo habitual es que recuperen poco o nada. Por eso, al invertir en renta variable, ¿qué factores se han de tener en cuenta? Sobre todo tres: tu horizonte temporal, tu capacidad para aguantar etapas en negativo sin vender por miedo y la diversificación, para no depender de una sola empresa o sector.

Para mantener unas finanzas personales saludables, es importante asignar una parte de tus ingresos a gastos de vivienda de manera prudente. Una regla general ampliamente aceptada es la "regla del 30%", que sugiere que no debes gastar más del 30% de tus ingresos brutos mensuales en renta o pagos de hipoteca.
Si tus ingresos mensuales brutos son $4,000, el 30% sería $1,200. Este sería el monto máximo recomendado que deberías gastar en renta o hipoteca.
Para ayudarte a mantener tus finanzas bajo control, puedes utilizar aplicaciones de gestión financiera y presupuesto como:
¿Te consideras capaz de tolerar un poco más de riesgos para obtener más rentabilidad? De ser así, puede que este tipo de renta sea consecuente con tu perfil como inversor. Sobre todo porque es una opción que puede reflejar más rentabilidad.
También puedes tomar en cuenta a los fondos mixtos, que combinan algunos aspectos de la renta fija y variable. De esta forma hay un poco más de balance entre los riesgos y la rentabilidad.
Si después de valorar las ventajas y riesgos de invertir en renta variable crees que encaja con tu perfil, la siguiente duda suele ser por qué productos financieros hay que optar si se quiere invertir en renta variable. Para el pequeño ahorrador, la vía más sencilla suele ser un fondo indexado o un ETF que replique alguno de los principales índices de referencia, como el Ibex 35 en España, el S&P 500 en Estados Unidos o el MSCI World a nivel global. Así diversificas desde la primera aportación sin tener que elegir empresas una a una. ¿Quieres invertir en fondos de inversión? Entonces fíjate sobre todo en las comisiones, porque a largo plazo pesan mucho en la rentabilidad final. También ayuda hacer aportaciones periódicas en lugar de invertirlo todo de golpe: reduces el riesgo de entrar justo en un máximo y te preocupa menos si es un buen momento para invertir en renta variable. En cuanto a qué es mejor, renta fija o renta variable, no hay una respuesta única: depende de tu plazo y de tu tolerancia al riesgo, y para muchos perfiles la clave está en combinar ambas, como hacen los fondos mixtos que acabamos de mencionar. Esa es la importancia de la renta variable en una cartera: aportar crecimiento a largo plazo, no sustituir al resto de activos.
¿Quieres invertir de manera segura y eficiente? Te recomendamos valorar la inversión con Domoblock.io.
Esta plataforma especializada en crowdfunding inmobiliario y tokenización de inmuebles facilita hacer una inversión en el sector inmobiliario garantizando hasta el 10% del retorno anual, y con la posibilidad de iniciar tus operaciones con tan solo 200 euros. Sin duda, es de las mejores plataformas de inversores para invertir dinero de manera segura.
Merece la pena siempre que inviertas teniendo cuidado con tu capital, nunca se recomienda invertir aquello que no estemos dispuestos a perder.
También debes conocer esos factores que influyen en la fluctuación de los precios, para esto tienes que analizar lo que mueve el valor del activo específico en donde decidas invertir.

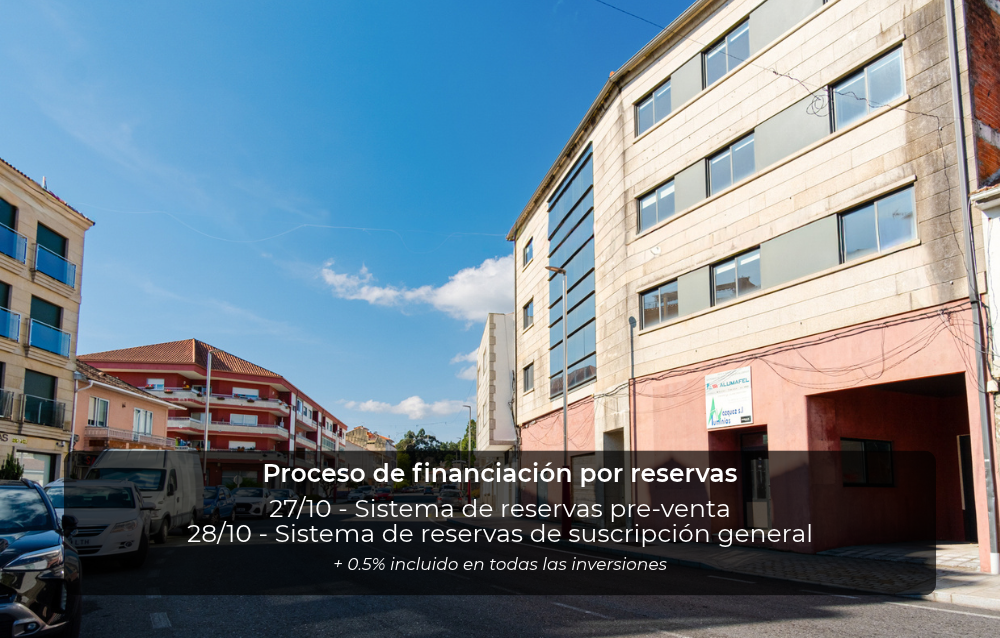

Rúa Progreso, 27
Financiado
Objetivo
1.575.297,50 €