
¿Qué es la inversión en dividendos? Consiste en comprar acciones de empresas que reparten parte de sus beneficios entre los accionistas. En España, esos dividendos tributan en la base del ahorro del IRPF, del 19 % al 30 % en 2026, con una retención del 19 % al cobrarlos. Un dividendo no está garantizado: la empresa puede reducirlo o suprimirlo.
En Domoblock no invertimos en acciones, sino en inmuebles, pero hablamos a diario con inversores que buscan renta pasiva y comparan opciones. Por eso aquí nos centramos en lo que más se pasa por alto: los impuestos, las fechas y los riesgos.
La inversión en dividendos es una estrategia popular entre los inversores que buscan generar ingresos pasivos a largo plazo. Aquí en Domoblock, te diremos qué son los dividendos, cómo funcionan y cuáles son las claves para elegir acciones con dividendos en 2026. Si estás buscando una forma de hacer crecer tu patrimonio y recibir pagos regulares, la inversión en dividendos es una opción a valorar, con sus riesgos.

La inversión en dividendos implica comprar acciones de empresas que regularmente distribuyen parte de sus ganancias a los accionistas en forma de dividendos. Los dividendos son pagos en efectivo o acciones adicionales que recibes como propietario de las acciones. Estos pagos suelen realizarse de forma trimestral, semestral o anual, dependiendo de la política de dividendos de la empresa.
Cuando inviertes en dividendos, el objetivo principal es generar un flujo de ingresos pasivos a través de los pagos regulares de dividendos. Para comenzar, debes seleccionar las acciones de empresas que tienen un historial sólido de pago de dividendos y un potencial de crecimiento estable. Una vez que posees las acciones, recibirás los pagos de dividendos de forma regular, que puedes reinvertir para comprar más acciones (y aprovechar el interés compuesto) o usar como ingreso adicional.
Existen diferentes tipos de dividendos que las empresas pueden ofrecer a sus accionistas. Aquí hay algunos ejemplos:
El tipo 1 de dividendos es el más común y se paga en efectivo. Las empresas distribuyen una cantidad fija de dinero por acción a los accionistas. Este tipo de dividendo es ideal si estás buscando ingresos regulares en efectivo.
El tipo 2 de dividendos es el dividendo en acciones. En lugar de recibir efectivo, los accionistas reciben acciones adicionales de la empresa como forma de pago. Este tipo de dividendo puede ser beneficioso si estás buscando aumentar tu participación en la empresa sin gastar dinero adicional.
El tipo 3 de dividendos es el dividendo especial. Este tipo de dividendo se paga en situaciones excepcionales, como cuando la empresa obtiene ganancias extraordinarias o vende activos importantes. Los dividendos especiales suelen ser pagos únicos y no se repiten de forma regular.
Estas son algunas empresas conocidas por su historial de dividendos. Son ejemplos para entender qué mirar, no recomendaciones de inversión: cada caso depende de tu perfil, y el historial pasado no garantiza los dividendos futuros.
Johnson&Johnson es una de las líderes en su sector y tiene un historial sólido de pago de dividendos. Según la propia compañía, lleva más de 60 años consecutivos aumentándolo.
GlaxoSmithKline, hoy GSK, es un buen ejemplo de por qué el historial no basta: en 2022 redujo su dividendo tras separar su negocio de consumo, que pasó a cotizar como Haleon. Quien la había comprado solo por el dividendo vio cómo bajaba su renta.
BM, cuyos orígenes se remontan a 1911, es una de las empresas más veteranas de la bolsa estadounidense. Según la propia compañía, lleva más de 25 años consecutivos aumentando su dividendo, aunque eso no asegura que lo siga haciendo.
Por eso desconfiamos de las listas de «mejores acciones». En inmobiliario, como dice Sergio, lo más difícil es «encontrar la oportunidad», y en bolsa pasa lo mismo: lo que era cierto hace dos años puede haber dejado de serlo.
Al elegir las mejores acciones para la inversión en dividendos, es importante considerar varios factores clave:
Investiga el historial de pago de dividendos de la empresa. Busca empresas que hayan pagado dividendos de manera consistente y que hayan aumentado su dividendo a lo largo del tiempo.
Evalúa el potencial de crecimiento de la empresa. Busca empresas con una sólida posición en el mercado y un historial de crecimiento estable. Estas empresas tienen más probabilidades de generar ingresos sostenibles a largo plazo.
Analiza la salud financiera de la empresa. Verifica que la empresa tenga una gestión financiera sólida y una baja deuda. Esto hace más probable que la empresa pueda seguir pagando dividendos en el futuro.
La inversión en dividendos ofrece varias ventajas a los inversores:
Generación de ingresos pasivos: La inversión en dividendos te permite generar un flujo de ingresos regulares sin la necesidad de vender tus acciones.
Potencial de crecimiento del capital: Además de recibir pagos regulares de dividendos, también tienes la oportunidad de beneficiarte del crecimiento del valor liquidativo de las acciones a largo plazo.
Protección contra la inflación: Los dividendos tienden a aumentar con el tiempo, lo que puede ayudarte a mantener tu poder adquisitivo incluso en tiempos de inflación, aunque no siempre lo hacen: con una inflación del 4,9 % en octubre de 2026, según el indicador adelantado del IPC del INE, un dividendo que no sube pierde poder adquisitivo.
Sin embargo, también existen algunas desventajas asociadas con la inversión en dividendos:
Riesgo de mercado: El valor de las acciones de las empresas puede fluctuar debido a factores económicos y de mercado, lo que puede afectar el precio de las acciones y, en última instancia, el rendimiento de los dividendos.
Impuestos sobre los dividendos: Si resides en España, los dividendos tributan siempre en el IRPF, y los de empresas extranjeras pueden soportar además una retención en el país de origen, lo que puede reducir tus ganancias.
Dependencia de la empresa: La cantidad y frecuencia de los pagos de dividendos dependen de la política de dividendos de la empresa. Si la empresa decide reducir o eliminar sus pagos de dividendos, esto puede afectar tus ingresos pasivos.
Es lo que más separa la rentabilidad que ves anunciada de la que llega a tu cuenta. Estas son las reglas en vigor en 2026:
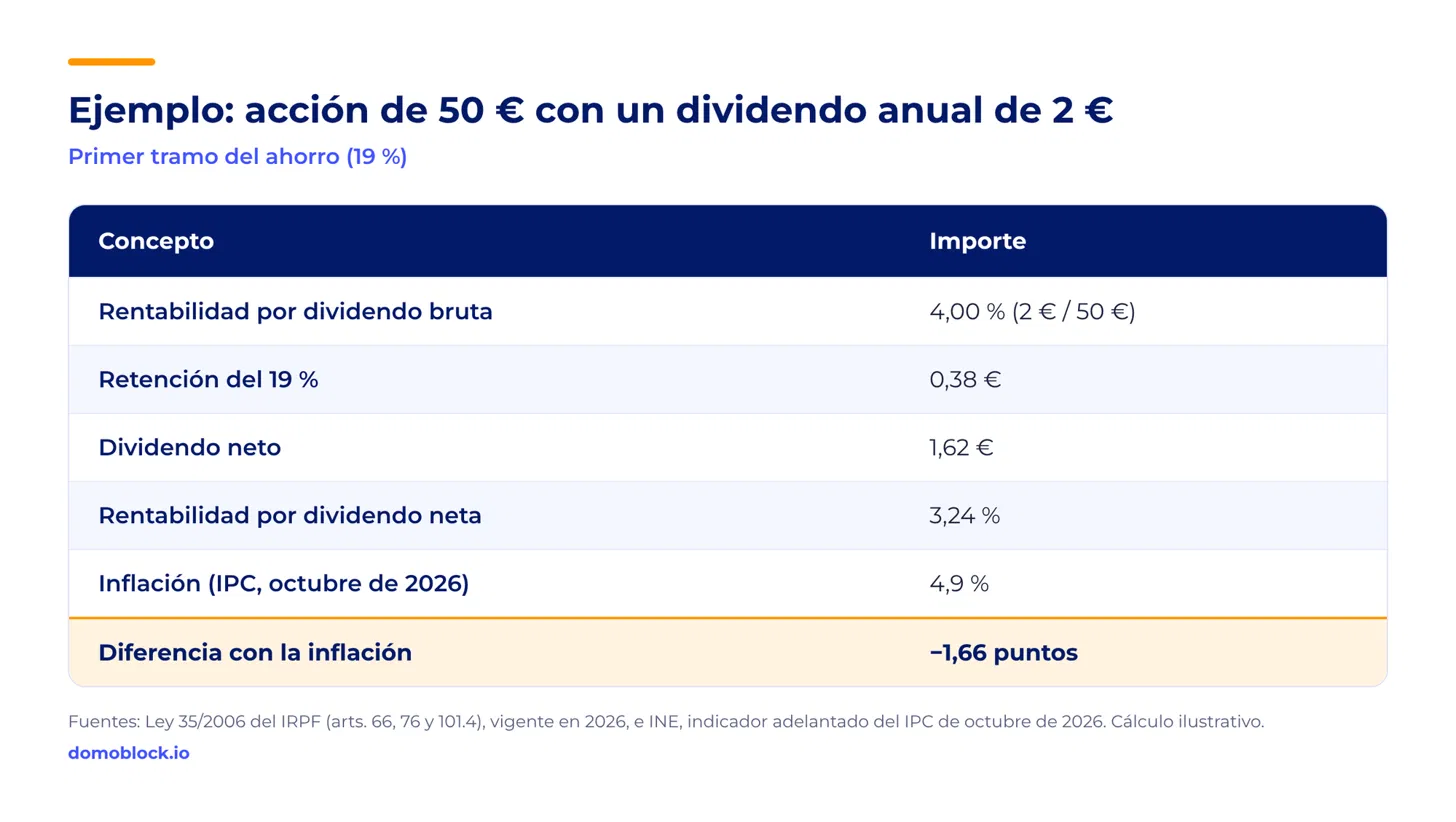
Y un matiz que se olvida a menudo: el día ex-dividendo, la cotización suele ajustarse aproximadamente por el importe del dividendo, porque ese dinero sale de la empresa. El dividendo no es dinero extra. Es lo mismo que vemos en inmobiliario: lo que cuenta es lo que queda después de costes e impuestos.
La inversión en acciones conlleva riesgos, incluida la posible pérdida del capital, y los dividendos pueden reducirse o desaparecer.

Encontrar acciones que ofrezcan dividendos atractivos puede requerir un poco de investigación y análisis. Aquí hay algunos pasos que puedes seguir para encontrar estas acciones:
Las plataformas de inversión suelen ofrecer herramientas de screener que te permiten filtrar acciones según criterios específicos, como el rendimiento por dividendo. Puedes establecer un filtro para mostrar solo acciones que tengan un rendimiento por dividendo mínimo deseado.
Busca empresas que tengan un historial estable de pago de dividendos durante varios años. Puedes revisar los informes financieros de las empresas para ver cuánto han aumentado sus dividendos a lo largo del tiempo.
No solo te enfoques en el rendimiento por dividendo, sino también en la capacidad de la empresa para mantener ese dividendo en el futuro. Evalúa indicadores financieros clave como la relación de pago de dividendos y la cobertura de dividendos para determinar si la empresa tiene margen de maniobra financiera para seguir pagando dividendos.
Algunos sectores tienden a ofrecer mayores rendimientos por dividendo que otros. Por ejemplo, las empresas de servicios públicos y las empresas de bienes raíces suelen tener rendimientos por dividendo más altos debido a la naturaleza de sus negocios. Sin embargo, también es importante considerar la estabilidad y el potencial de crecimiento del sector. Si te interesa el inmobiliario cotizado, te explicamos qué son los REITs.
Hay varias listas disponibles en línea que destacan acciones que han aumentado sus dividendos durante varios años consecutivos. Estas acciones suelen ser vistas como empresas financieramente sólidas con un compromiso con los accionistas.
Los analistas financieros y expertos en inversión a menudo ofrecen recomendaciones sobre acciones que consideran que ofrecen dividendos atractivos. Puedes leer informes de investigación y análisis del mercado para obtener ideas sobre acciones con potencial de dividendos.
En lugar de apostar por una sola acción, considera diversificar inversiones de tu cartera con varias acciones que ofrezcan dividendos atractivos. Esto puede ayudar a reducir el riesgo y aumentar la estabilidad de tus ingresos por dividendos.
Al realizar tu investigación y análisis, recuerda siempre considerar tu propio perfil de riesgo, horizonte temporal y objetivos de inversión antes de tomar decisiones de inversión.
Para cobrar dividendos de acciones, es esencial conocer las fechas clave y los requisitos que determinan la elegibilidad. Aquí están los detalles que necesitas saber:
Si una empresa declara un dividendo con una fecha de ex-dividendo el 10 de julio, necesitas comprar las acciones antes del cierre del mercado el 9 de julio para ser elegible para recibir el dividendo. Si compras las acciones el 10 de julio o después, no recibirás el dividendo.
En EE. UU., las compraventas de acciones se liquidan en un día hábil (T+1) desde el 28 de mayo de 2024, tras la reforma de la regla 15c6-1 de la SEC. Desde entonces, la fecha ex-dividendo coincide con la fecha de registro: para cobrar el dividendo tienes que comprar, como tarde, el día hábil anterior.
En la Unión Europea, el Reglamento (UE) 2025/2075 adelanta la liquidación a T+1 a partir del 11 de octubre de 2027, así que las fechas de los dividendos de las acciones europeas también tendrán que adaptarse. Si inviertes en acciones de ambos lados del Atlántico, revisa siempre la fecha ex-dividendo que publica tu bróker.
Para recibir el dividendo de una acción, debes:
Una vez que pasas la fecha de ex-dividendo, puedes vender las acciones y aún serás elegible para recibir el dividendo, ya que la empresa verificará la lista de accionistas en la fecha de registro.
En resumen, para cobrar los dividendos de las acciones, debes asegurarte de tenerlas antes de la fecha de ex-dividendo y mantenerlas hasta esa fecha. Esto asegura que tu nombre esté registrado en la fecha de registro y, por lo tanto, seas elegible para recibir el pago en la fecha de pago.
Invertir en acciones individuales que pagan dividendos y fondos de inversión centrados en dividendos son dos enfoques diferentes para obtener ingresos por dividendos. Aquí hay algunas diferencias clave entre ambos:
Al invertir en acciones individuales que pagan dividendos, estás expuesto únicamente al desempeño de esas empresas específicas. La diversificación se limita a las acciones que elijas comprar.
Los fondos de inversión centrados en dividendos suelen tener una cartera diversificada que incluye múltiples acciones de empresas que pagan dividendos. Esto proporciona una mayor diversificación y puede ayudar a reducir el riesgo asociado con la inversión en acciones individuales. Además, si el fondo es de acumulación, no te reparte el dividendo y no tributas hasta que reembolses, y puedes cambiar de fondo sin pagar impuestos gracias al régimen de traspasos (art. 94 de la Ley del IRPF).
La gestión de tu cartera de acciones individuales recae completamente en ti. Debes realizar la investigación y el análisis necesarios para seleccionar las acciones adecuadas y decidir cuándo comprar o vender.
Los fondos de inversión pueden ser gestionados de manera activa o pasiva.
Los fondos de gestión activa son administrados por gestores de fondos que toman decisiones de inversión con el objetivo de superar un índice de referencia.
Los fondos de gestión pasiva, como los fondos cotizados (ETF), simplemente siguen un índice de referencia y no requieren una gestión activa continua.
Puedes comprar y vender acciones individuales a través de una plataforma de corretaje, lo que puede implicar comisiones por transacción y otros costes.
Los fondos de inversión pueden tener tarifas de gestión y otros gastos asociados. Estos costos pueden variar según el tipo de fondo y el enfoque de gestión.
Acceso a la gestión profesional:
Como inversor individual, eres responsable de tomar todas las decisiones de inversión relacionadas con tu cartera de acciones.
Fondos de inversión centrados en dividendos: Al invertir en un fondo, tienes acceso a la gestión profesional por parte de los administradores de fondos. Estos profesionales pueden tener experiencia y conocimientos que pueden ayudar a optimizar tu cartera de dividendos.
En resumen, la elección entre invertir en acciones individuales que pagan dividendos, fondo de emergencia y los fondos de inversión centrados en dividendos depende de tus preferencias personales, nivel de comodidad con la gestión activa de inversiones y objetivos de inversión específicos. Ambos enfoques tienen sus propias ventajas y desventajas, por lo que es importante evaluar cuidadosamente tus opciones antes de tomar una decisión de inversión.
Si buscas renta pasiva, conviene que sepas que en Domoblock no invertimos en acciones ni pagamos dividendos. Somos una plataforma de inversión de inmuebles basada en la tokenización de inmuebles: compramos viviendas por debajo de mercado, las reformamos con criterios de eficiencia energética y las vendemos (house flipping), y también trabajamos con building flipping (cambio de uso a residencial) y obra nueva.
Tu participación, desde 200 €, se instrumenta como un préstamo participativo. Lo que obtienes depende del resultado de cada proyecto, con plazos habituales de 6 a 12 meses, no de un reparto periódico de beneficios. Fiscalmente se parece a un dividendo: tributa como rendimiento del capital mobiliario en la base del ahorro, con una retención del 19 %.
Para el inversor es gratuito: no paga nada directamente, y Domoblock cobra una comisión de gestión del 5 %, incluida en los costes del proyecto. La TIR histórica de nuestros proyectos es de +15 % anual; es un dato pasado y no garantiza rentabilidades futuras. Si quieres comparar modelos, te explicamos también qué es el crowdfunding inmobiliario.
Antes de invertir, ten en cuenta los riesgos: la rentabilidad de cada proyecto es estimada; no hay mercado secundario, así que el capital queda inmovilizado hasta el cierre del proyecto; puede haber retrasos en obra o venta, y puedes perder parte o todo el capital, que no está cubierto por el Fondo de Garantía de Depósitos. Domoblock no ofrece instrumentos financieros supervisados por la CNMV.
En 2026, los dividendos tributan en la base del ahorro del IRPF: un 19 % hasta 6.000 €, un 21 % hasta 50.000 €, un 23 % hasta 200.000 €, un 27 % hasta 300.000 € y un 30 % por encima. Al cobrarlos ya te retienen un 19 %, que luego descuentas en la declaración.
Es el dividendo anual dividido entre el precio de la acción. Si una acción cuesta 50 € y reparte 2 € al año, su rentabilidad por dividendo es del 4 %. Ojo: una rentabilidad muy alta puede deberse a que la acción ha caído mucho, no a que la empresa sea más generosa.
En teoría, sí. El día ex-dividendo, la cotización suele ajustarse aproximadamente por el importe del dividendo, porque ese dinero sale de la empresa. Por eso comprar justo antes para cobrarlo no suele aportar nada: recibes el dividendo, pero la acción vale menos y además pagas impuestos.
Pueden soportar una retención en el país de origen y tributar además en España. Esa doble imposición se corrige con una deducción en tu IRPF (art. 80 de la Ley del IRPF). En acciones de EE. UU., presentar el formulario W-8BEN reduce la retención en origen del 30 % al 15 %.
Depende de tu tiempo y de tu patrimonio. Un fondo reparte el riesgo entre muchas empresas y, si es de acumulación, no tributas hasta que reembolsas y puedes traspasarlo sin pagar impuestos. Con acciones sueltas eliges tú, pero asumes más riesgo y tributas cada vez que cobras un dividendo.
La inversión en dividendos puede ser una estrategia útil para generar ingresos pasivos rentables ingresos pasivos a largo plazo. Al invertir en acciones de empresas que pagan dividendos, puedes beneficiarte de los pagos regulares de dividendos, el potencial de crecimiento del capital y cierta protección frente a la inflación. Sin embargo, también es importante considerar los riesgos y desventajas asociados con esta estrategia. Si estás interesado en invertir en dividendos, asegúrate de hacer una investigación exhaustiva y considerar las opciones de inversión que mejor se adapten a tus necesidades y objetivos financieros.
Fuentes
Este artículo tiene carácter informativo y no constituye asesoramiento fiscal, legal ni financiero ni una recomendación de inversión. Las rentabilidades pasadas no garantizan rentabilidades futuras. Toda inversión conlleva riesgos, incluida la pérdida parcial o total del capital: consulta tu caso con un profesional.


Pedro María Ric, 5
Financiado
100%
550.012,94 €
Objetivo
550.012,94 €