El derecho inmobiliario es el conjunto de normas que regulan cómo se crean, transmiten, modifican y extinguen los derechos sobre los bienes inmuebles. En la práctica, decide quién es el dueño de una vivienda, qué cargas soporta y qué puedes hacer con ella.
Para quien invierte no es teoría: los problemas que vemos en una operación casi nunca vienen del precio, sino de una carga, una deuda o una obra sin licencia que nadie revisó. En Domoblock compramos, reformamos y vendemos viviendas, y la revisión legal es nuestro primer filtro.
Si te preguntas qué es el derecho inmobiliario, piensa en las normas sobre el suelo y lo unido a él: derechos sobre la cosa (propiedad, usufructo, hipoteca) y contratos sobre ella (compraventa, alquiler).
Estas son las leyes del derecho inmobiliario en España que más pesan en una inversión:
Ojo: las comunidades autónomas tienen normativa propia en urbanismo, vivienda e ITP, así que la misma operación cambia de Valencia a Madrid.
Un derecho real es un poder directo sobre una cosa, oponible a cualquiera. El más completo es el pleno dominio; si se separa el disfrute, queda la nuda propiedad: eres dueño, pero no usas el inmueble.
Los derechos reales sobre inmuebles limitativos recortan esas facultades y viajan con la finca: si compras con un usufructo o una servidumbre, los compras también. Y eso se nota en el precio.
Para ver qué regula el derecho inmobiliario en la práctica, estos son los ámbitos que más pesan en una inversión.

La compraventa existe desde que hay acuerdo en cosa y precio (art. 1450 del Código Civil), pero la propiedad se transmite con la entrega, que en la práctica es la escritura (art. 1462). El error más común está en las arras previas: si no se dice expresamente que son penitenciales (art. 1454), los tribunales tienden a tratarlas como confirmatorias y nadie puede desistir perdiendo la señal.
La clave de la LAU para un inversor es que el alquiler sobrevive a la venta: quien compra una vivienda alquilada se subroga en el contrato durante sus primeros cinco años, o siete si el arrendador anterior era persona jurídica (art. 14). El inquilino tiene además derecho de adquisición preferente, salvo renuncia (art. 25).
El Registro publica quién es el titular de cada finca y qué cargas tiene. Su efecto clave es la fe pública registral: quien compra de buena fe y a título oneroso a quien figura como titular, e inscribe, queda protegido aunque luego se anule el título del vendedor (art. 34 de la Ley Hipotecaria). El Catastro describe la finca, pero no prueba la propiedad.
Dos puntos de la Ley de Propiedad Horizontal afectan directamente a una inversión. Las deudas de comunidad del año en curso y de los tres anteriores siguen al piso aunque cambie de dueño (art. 9.1.e). Y desde el 3 de abril de 2025, destinar una vivienda a uso turístico exige la aprobación expresa de tres quintas partes de la junta (art. 17.12, reformado por la Ley Orgánica 1/2025).
Comprar vivienda usada tributa por ITP; obra nueva a un promotor, por IVA y AJD. Al vender, el particular tributa en el IRPF por la ganancia y paga la plusvalía municipal. Mientras se tiene, el IBI. Un error aquí cambia el resultado de cualquier operación.
Una due diligence inmobiliaria es la revisión jurídica, urbanística, fiscal y técnica de un inmueble antes de comprarlo. En Domoblock la hacemos en cada operación y pedimos siempre:
Ejemplo: qué deuda de comunidad hereda el comprador. Compras un piso en octubre de 2026, con una cuota de 80 € al mes que el vendedor no paga desde enero de 2022:
De los 4.640 € impagados, 3.680 € pueden reclamarse sobre tu piso. El certificado no es un trámite.
Añade una visita técnica. Los vicios ocultos se reclaman al vendedor, pero solo durante seis meses desde la entrega (art. 1490 del Código Civil). Comprueba también que lo construido coincide con lo inscrito.
Revisa al promotor y la licencia. La Ley de Ordenación de la Edificación (disposición adicional primera) obliga a garantizar con aval o seguro las cantidades entregadas a cuenta: pide el certificado individual antes de cada pago.
Si está alquilado, pide contrato, recibos y depósito de la fianza: lo heredas. Si está ocupado sin título, el precio baja, pero recuperar la posesión tiene un plazo y un coste inciertos que deben entrar en el cálculo.
Los riesgos legales en la inversión inmobiliaria casi siempre dejan rastro en algún documento:
Y si el problema llega a los tribunales, desde el 3 de abril de 2025 la mayoría de demandas civiles exigen intentar antes una negociación o mediación (Ley Orgánica 1/2025).
Invertir de forma colectiva o digital no saca al inmueble del derecho inmobiliario: escritura, Registro e impuestos se aplican igual. Cambia la relación entre inversor e inmueble, y ahí está la clave de la seguridad jurídica en la inversión inmobiliaria.
Normalmente una sociedad compra el inmueble y figura como titular. El inversor no es dueño del piso: tiene un derecho frente a la sociedad, como socio o prestamista. Hay que leer qué derecho recibe y qué garantías tiene.
Las plataformas que ponen en contacto a promotores e inversores se rigen por el Reglamento (UE) 2020/1503 y necesitan autorización de la CNMV, con información detallada y una prueba de conocimientos para el inversor no experimentado. No todos los modelos online funcionan así: comprueba si una entidad está autorizada y, si no, bajo qué estructura opera.
Un token es una anotación en una blockchain que representa un derecho: una participación en un préstamo, en una sociedad o en un proyecto. Cambia cómo se registra y transmite ese derecho, no la propiedad del inmueble, que sigue inscrita a nombre de su titular. Lo que importa es el contrato que hay detrás.
El urbanístico decide qué se puede construir y qué usos se permiten en cada suelo; el inmobiliario regula las relaciones jurídicas entre personas sobre ese inmueble: quién es el dueño, qué cargas tiene y cómo se vende o se alquila. En la práctica se cruzan constantemente: una obra ilegal afecta a cualquier compraventa.
No. El derecho civil es mucho más amplio: regula también la familia, las herencias o las obligaciones en general. El inmobiliario se nutre del Código Civil en propiedad, derechos reales y contratos, y le suma normativa registral, fiscal, urbanística y administrativa propia de los inmuebles.
Revisa contratos y cargas, asesora en compraventas y alquileres, hace la due diligence antes de comprar y representa al cliente en litigios: desahucios, vicios ocultos o conflictos con la comunidad o entre herederos. Su mayor valor está en detectar el problema antes de firmar, cuando todavía es barato resolverlo.
Por regla general, no: la propiedad se transmite con el contrato y la entrega, que normalmente es la escritura. Pero inscribir es muy recomendable, porque solo así te protege el Registro frente a terceros, por ejemplo ante un embargo posterior contra el vendedor. La hipoteca, en cambio, solo nace con la inscripción.
Salvo pacto, el vendedor paga la escritura matriz y el comprador la primera copia y los gastos posteriores, como la inscripción en el Registro (art. 1455 del Código Civil). Además, el comprador asume el ITP o el IVA y el vendedor, la plusvalía municipal. El reparto de los gastos puede pactarse de otra forma en el contrato.
Toda esta revisión la hacemos antes de proponer un proyecto. Analizamos más de 100 inmuebles por semana con una herramienta propia, descartamos los que no superan la revisión de cargas, urbanismo y costes, y compramos, reformamos y vendemos los que sí.
En nuestras oportunidades de coinversión inmobiliaria puedes participar desde 200 €, con la documentación, la rentabilidad estimada y el plazo de cada proyecto publicados. Tu participación se instrumenta como un préstamo participativo registrado en blockchain. Domoblock no ofrece instrumentos financieros supervisados por la CNMV ni presta servicios de financiación participativa.
Riesgos: la rentabilidad es estimada, no garantizada; no hay mercado secundario y el capital queda inmovilizado hasta el cierre; puede haber retrasos y puedes perder parte o todo el capital, que no cubre el Fondo de Garantía de Depósitos.
Un buen precio no compensa un mal título. Antes de comprometer dinero en un inmueble, directamente o a través de una plataforma, comprueba quién es el titular y qué cargas tiene, qué deudas siguen al inmueble y qué permite el urbanismo. Si inviertes de forma colectiva, lee qué derecho recibes exactamente. Esa media hora de lectura es la parte más rentable de la operación.

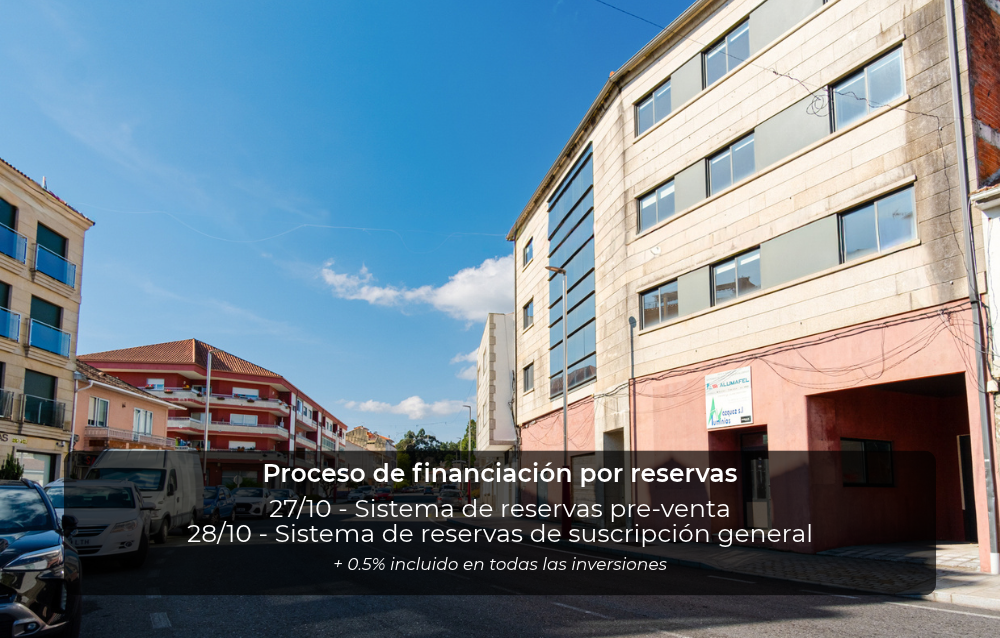

Rúa Progreso, 27
Financiado
Objetivo
1.575.297,50 €