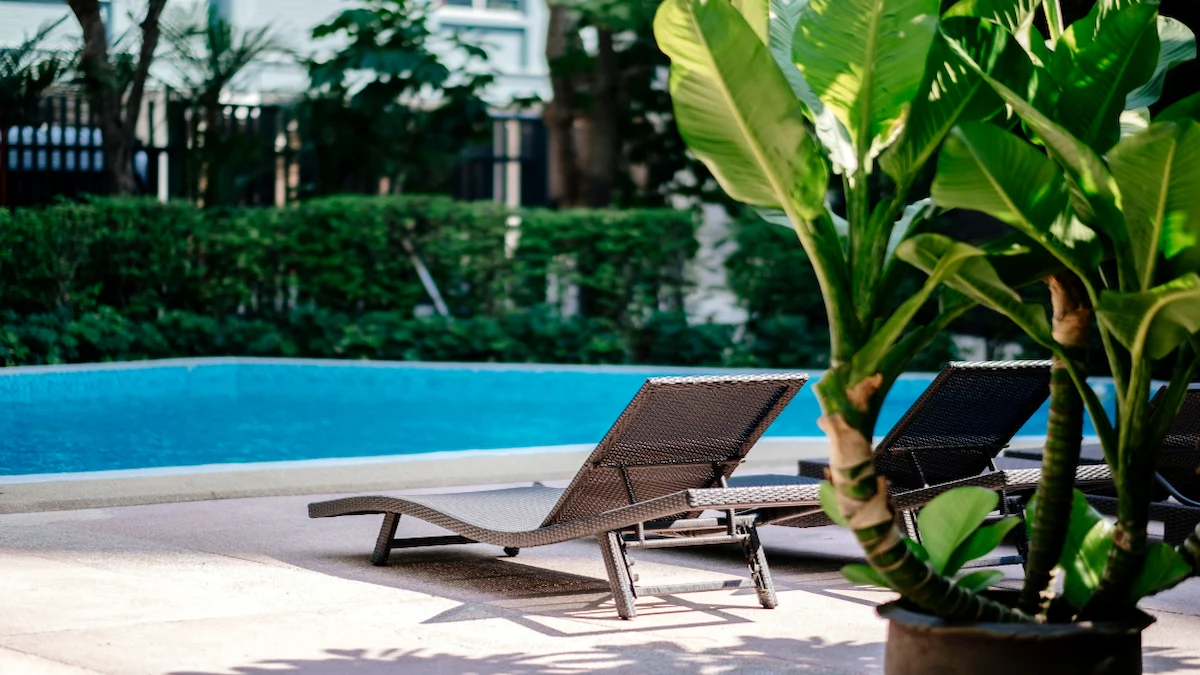
Un conjunto residencial promete piscina, jardines y seguridad sin salir de casa, y por eso atrae tanto a familias como a inversores. Lo que no siempre aparece en el anuncio es cuánto cuestan esos servicios cada mes, quién decide sobre ellos y cómo afectan al valor del inmueble a largo plazo.
En esta guía explicamos qué es un conjunto residencial, cómo se organiza según la Ley de Propiedad Horizontal, qué gastos implica y qué revisamos nosotros, desde Domoblock, antes de valorar una vivienda situada dentro de uno.
Un conjunto residencial es una agrupación de viviendas proyectadas y construidas como una unidad, que comparten zonas, instalaciones y servicios comunes. Puede estar formado por varios edificios de pisos, por casas unifamiliares o por una combinación de ambas tipologías dentro de un mismo recinto.
A diferencia de un edificio aislado, el conjunto se concibe como un todo desde el principio: un mismo promotor, un mismo proyecto arquitectónico y una ordenación interior pensada para varias edificaciones. Esa visión de conjunto permite reservar espacio para zonas verdes y servicios que un solar pequeño no admitiría.
Las fachadas, las cubiertas, las carpinterías y los materiales suelen ser homogéneos en todo el conjunto. Los estatutos de la comunidad acostumbran a limitar los cambios estéticos, como cerramientos de terrazas o colores de toldos, para mantener esa unidad visual que forma parte de su valor.
Los viales interiores, los jardines, la piscina, las pistas deportivas o la conserjería son elementos comunes que pertenecen a todos los propietarios en proporción a su cuota. Su uso es compartido y su mantenimiento se financia con las cuotas mensuales de la comunidad.
Son casas independientes con parcela propia que comparten con el resto del conjunto los viales, las zonas verdes o la piscina. Ofrecen la privacidad de una casa aislada con los servicios de una urbanización, aunque con un costo de comunidad que no tendría una vivienda totalmente independiente.
Son casas unidas por uno o por dos de sus lados, que combinan un pequeño jardín privado con un costo de suelo menor que el de la vivienda aislada. Son muy habituales en las coronas metropolitanas de las grandes ciudades y tienen una demanda sólida entre familias con hijos.
Son varios bloques de pisos dispuestos alrededor de un espacio libre común, habitualmente con un garaje bajo rasante compartido. Es la fórmula más frecuente en los nuevos desarrollos urbanos, porque permite densidades altas sin renunciar a jardín y piscina.
Combinan en un mismo recinto pisos, adosados y, en ocasiones, locales comerciales en planta baja. Esta mezcla amplía el perfil de residentes, pero complica el reparto de gastos, porque no todos los propietarios usan ni necesitan los mismos servicios.
No tienen cerramiento perimetral, y sus espacios libres pueden ser de uso público aunque los mantenga la comunidad o una entidad de conservación. Se integran mejor en la trama urbana, pero ofrecen menos control de accesos y menos sensación de exclusividad.
Cuentan con vallado y acceso controlado, y sus viales interiores son privados. La conservación de calles, alumbrado y redes interiores corre a cargo de los propietarios, lo que eleva las cuotas frente a un edificio situado en una calle pública mantenida por el ayuntamiento.
Incluyen gimnasio, pistas de pádel, salas comunes, espacios de coworking o incluso spa. Estos servicios elevan el atractivo comercial del conjunto, pero también las cuotas mensuales y el riesgo de derramas cuando las instalaciones envejecen.
Tienen pocas viviendas por hectárea, normalmente unifamiliares o adosadas, y suelen situarse en zonas periféricas o en municipios cercanos a una gran ciudad. Ofrecen más espacio y tranquilidad, a cambio de una mayor dependencia del coche y un reparto de gastos entre menos propietarios.
Son torres o bloques de muchas plantas con zonas comunes concentradas en el espacio libre de la parcela o en las cubiertas. Habituales en desarrollos urbanos recientes, reparten los gastos entre muchas viviendas, aunque la intensidad de uso de las instalaciones es mayor.
Incluyen calles interiores, aceras, rampas y alumbrado exterior. Si son privadas, su mantenimiento, su limpieza y su reparación los paga la comunidad, y conviene comprobar su estado antes de comprar porque una pavimentación nueva puede suponer una derrama importante.
Pueden ser elementos comunes del conjunto o fincas independientes con plazas vinculadas a cada vivienda. Los garajes bajo rasante requieren ventilación, protección contra incendios e impermeabilización, y las filtraciones son uno de los problemas más costosos en conjuntos con años de antigüedad.
Exigen riego, jardinería y poda periódica, y suelen ser una de las partidas más altas del presupuesto anual. Un buen diseño con especies adaptadas al clima y riego eficiente puede reducir este gasto de forma notable sin perder calidad en el entorno.
Las piscinas comunitarias deben cumplir el Real Decreto 742/2013 sobre criterios técnico-sanitarios, además de la normativa autonómica, que en muchos casos exige socorrista según el tamaño del vaso. Tratamiento del agua, controles y personal hacen que su costo sea elevado aunque solo se use unos meses al año.
Los parques infantiles requieren revisiones de seguridad periódicas, un pavimento adecuado y un seguro de responsabilidad civil que cubra posibles accidentes. Los espacios sociales, como salas de reuniones o de celebraciones, necesitan además normas de reserva y uso aprobadas por la comunidad.
Pueden incluir conserjería, vigilancia, cámaras, barreras o control de visitas. Las videocámaras deben cumplir la normativa de protección de datos, estar señalizadas y grabar solo lo imprescindible, y su instalación debe aprobarse en junta con la mayoría correspondiente.
La base legal es la Ley 49/1960, de Propiedad Horizontal (LPH). Su artículo 24 regula los complejos inmobiliarios privados: dos o más edificaciones independientes cuyos titulares participan, con carácter inherente a su propiedad, en elementos, viales, instalaciones o servicios comunes. Estos complejos pueden organizarse de dos formas:
Hay un tercer caso frecuente en urbanizaciones: la entidad urbanística de conservación, una entidad de derecho público que agrupa a los propietarios para mantener viales y servicios urbanísticos cuando así lo establece el planeamiento. Sus cuotas son obligatorias y se suman a las de la comunidad, por lo que conviene preguntar si existe antes de comprar.
En la práctica, los órganos de gobierno son la junta de propietarios, el presidente y el administrador. Las decisiones se adoptan según las mayorías del artículo 17 de la LPH, y las normas de uso de la piscina, los jardines o las pistas se recogen en un reglamento de régimen interior aprobado por la junta.
Cubren el funcionamiento diario del conjunto y se reparten según la cuota de participación de cada vivienda, como establece el artículo 9.1.e de la LPH. Su importe se aprueba cada año en junta junto con el presupuesto, y suele actualizarse cuando suben los contratos de servicios o los salarios del personal.
La piscina, los jardines, los ascensores, las puertas de garaje y el alumbrado tienen contratos de mantenimiento propios, muchos de ellos obligatorios por normativa. Cuantas más instalaciones tenga el conjunto, mayor será esta partida y mayor el riesgo de averías costosas.
La conserjería y la vigilancia son, con frecuencia, la partida más cara del presupuesto, porque dependen de costos salariales que se actualizan cada año. Algunas comunidades sustituyen la vigilancia presencial por sistemas tecnológicos para reducir este gasto, lo que requiere un acuerdo en junta.
Incluyen el seguro del complejo, el agua de riego y de la piscina, y la electricidad de las zonas comunes y del alumbrado exterior. Son gastos sensibles a las subidas de precios de la energía y del agua, y su peso varía mucho según el clima y el tamaño de las zonas verdes.
Son las obras no previstas en el presupuesto ordinario, como renovar la piscina, impermeabilizar el garaje o rehabilitar fachadas. La comunidad debe mantener un fondo de reserva de al menos el 10 % de su presupuesto ordinario (art. 9.1.f LPH), pero rara vez basta para cubrir una obra de cierta envergadura.
Un conjunto de 120 viviendas con piscina, jardines y conserjería tiene un presupuesto anual de 216.000 €, distribuido de la siguiente manera:
Una vivienda con una cuota del 0,9 % pagaría 216.000 × 0,9 % = 1.944 € al año, unos 162 € al mes. Un piso equivalente en un bloque sin servicios podría pagar menos de la mitad, y esa diferencia, sostenida durante años, debe compensarse con un mayor precio de alquiler o de venta para que la operación tenga sentido económico.

Visita la piscina, el garaje y los jardines con calma, y si es posible en compañía de un técnico. Las humedades en el garaje, las grietas en el vaso de la piscina o un pavimento deteriorado anticipan derramas que no aparecen en el precio de venta.
Pide al administrador el certificado de deuda de la vivienda y pregunta por las derramas aprobadas o en estudio. El comprador responde de las cuotas impagadas del año en curso y de los tres anteriores (art. 9.1.e LPH), así que este documento es imprescindible antes de firmar.
Comprueba si existen limitaciones a los alquileres turísticos, a los cerramientos de terrazas, a las mascotas o a las actividades profesionales. Desde el 3 de abril de 2025, abrir un piso turístico requiere el voto favorable de tres quintos de la comunidad (art. 17.12 LPH, reformado por la Ley Orgánica 1/2025).
Las actas revelan las obras previstas, los conflictos con el promotor, el nivel de morosidad o la existencia de litigios. Leer las de los últimos tres años da una imagen bastante fiel de cómo funciona la comunidad y de los gastos que pueden llegar.
Revisa qué contratos están vigentes, cuál es su duración y si existen penalizaciones por rescindirlos antes de tiempo. Algunos conjuntos arrastran contratos firmados por el promotor en condiciones poco ventajosas que la comunidad tarda años en renegociar.
La nota simple del Registro debe recoger la vivienda, sus anejos y la cuota de participación correspondiente. Comprueba también si existe una entidad urbanística de conservación con cuotas adicionales, porque no siempre aparece mencionada en el anuncio.
Las zonas comunes y los servicios suelen aumentar el precio frente a viviendas similares que no los tienen, sobre todo en zonas con fuerte demanda familiar. Sin embargo, esa prima solo se mantiene si el conjunto está bien conservado y la comunidad gestiona sus cuentas con rigor.
Un conjunto con la piscina deteriorada, los jardines descuidados o una morosidad elevada puede penalizar el valor de todas sus viviendas. Por eso, al valorar un inmueble de este tipo, analizamos la vivienda y la situación económica de la comunidad como si fueran un mismo activo.
Para un inversor, la pregunta clave es si el mercado paga realmente los servicios del conjunto. Con el ejemplo anterior, si un piso en el conjunto se alquila por 1.300 €/mes y uno comparable sin servicios por 1.150 €/mes, la diferencia de renta (1.800 € al año) apenas cubre la diferencia de cuota. La rentabilidad neta estimada sería parecida, pero con más riesgo de derramas.
Las cuotas de comunidad son un gasto deducible de los rendimientos del capital inmobiliario en el IRPF (art. 23 de la Ley 35/2006), lo que suaviza su impacto fiscal, pero no lo elimina. Hay que incluirlas siempre en el cálculo de la rentabilidad neta, junto con el IBI, el seguro y un periodo de vacío.
Además, el mercado del alquiler está sujeto a cambios normativos frecuentes. El Real Decreto-ley 26/2026, publicado en el BOE el 30 de septiembre de 2026, limita la actualización de rentas y está sujeto a convalidación por el Congreso, por lo que cualquier previsión de ingresos debe tener en cuenta ese marco.
En Domoblock, nuestra herramienta propia rastrea portales 24/7 y analizamos más de 100 inmuebles por semana. Como dice Óscar Peñaranda, COO de Domoblock, “es muy importante la selección del proyecto para ofrecer alta rentabilidad en un periodo corto”. En los conjuntos residenciales, esa selección pasa por las cuentas de la comunidad tanto como por el propio piso.
Suma la hipoteca o el alquiler, la cuota de comunidad, el IBI, el seguro y, si existe, la cuota de la entidad de conservación. Ese es el costo real mensual de vivir en el conjunto, y es la cifra que debes comparar con otras opciones, no solo el precio de compra.
Hazlo a distintas horas y, si es posible, en temporada de piscina, para observar el uso real de las instalaciones y su mantenimiento. Hablar con algún vecino o con el conserje suele aportar información que no aparece en ningún documento.
Pregúntate con sinceridad si vas a usar la piscina, el gimnasio o las pistas de pádel, porque los pagarás igualmente cada mes. Si buscas invertir, valora si tu perfil de inquilino objetivo está dispuesto a pagar más por esos servicios.
Pide los estatutos, el reglamento de régimen interior, el presupuesto anual, las actas recientes y el certificado de deuda. Con esa documentación puedes anticipar gastos, restricciones de uso y posibles conflictos antes de comprometerte.
Revisa los ascensores, las rampas, el certificado energético de las viviendas y la eficiencia de las instalaciones comunes, como el alumbrado o la depuración de la piscina. Un conjunto bien mantenido y eficiente reduce gastos futuros y conserva mejor su valor.
Consulta el planeamiento urbanístico de la zona, la existencia de una entidad de conservación y las ordenanzas municipales sobre alquiler o uso turístico. Estas normas pueden limitar el uso futuro de la vivienda y afectar a su rentabilidad como inversión.
No exactamente. La urbanización suele referirse a un ámbito urbanizado con calles, servicios y parcelas, que puede ser público o privado. El conjunto residencial es una agrupación de viviendas proyectadas como unidad con zonas comunes privadas. Una urbanización cerrada puede ser un conjunto residencial, pero no toda urbanización lo es.
Es la figura del artículo 24 de la Ley de Propiedad Horizontal para dos o más edificaciones independientes que comparten elementos, viales o servicios. Puede gestionarse como una sola comunidad o como agrupación de comunidades, con una junta formada por los presidentes de cada una para decidir sobre lo común.
No. Los gastos comunes se reparten según la cuota de participación, se usen o no los servicios (art. 9.1.e LPH). Solo hay exención si el título constitutivo o los estatutos la recogen expresamente, algo habitual en locales comerciales, o si la junta la aprueba con la mayoría exigida.
Sí. Al alquilar, el propietario cede el uso de la vivienda y de los elementos comunes vinculados. La comunidad puede regular horarios, invitados o turnos en su reglamento interno, pero no excluir a los inquilinos por el hecho de serlo. El contrato de alquiler puede aclarar quién asume cada gasto.
Sí. En el IRPF, las cuotas de comunidad, el IBI, el seguro y las reparaciones son gastos deducibles de los rendimientos del capital inmobiliario, según el artículo 23 de la Ley 35/2006. Las derramas por mejoras, en cambio, suelen amortizarse en vez de deducirse en un solo año.
Es una entidad de derecho público que agrupa a los propietarios de un ámbito para mantener viales, alumbrado o zonas verdes cuando así lo prevé el planeamiento. Sus cuotas son obligatorias y se suman a las de la comunidad. Conviene preguntar si existe antes de comprar.
En un conjunto residencial, la calidad de los servicios puede favorecer la demanda, pero las cuotas, el mantenimiento y las derramas también afectan al resultado económico del inmueble. Antes de invertir desde 200 € en proyectos inmobiliarios tokenizados de Domoblock, revisa cómo estos factores encajan en la operación, sus previsiones y sus riesgos; el proceso 100 % online no elimina la necesidad de analizar el activo.
Un conjunto residencial ofrece servicios que una vivienda aislada no puede tener, pero los paga cada propietario cada mes, los use o no. Antes de comprar, calcula el costo anual de la cuota y compáralo con la diferencia de precio o de alquiler frente a viviendas sin servicios. Si no compensa, el atractivo es solo aparente. Recuerda que toda inversión inmobiliaria implica riesgos de iliquidez, retrasos y pérdida de capital, y no está cubierta por el Fondo de Garantía de Depósitos.

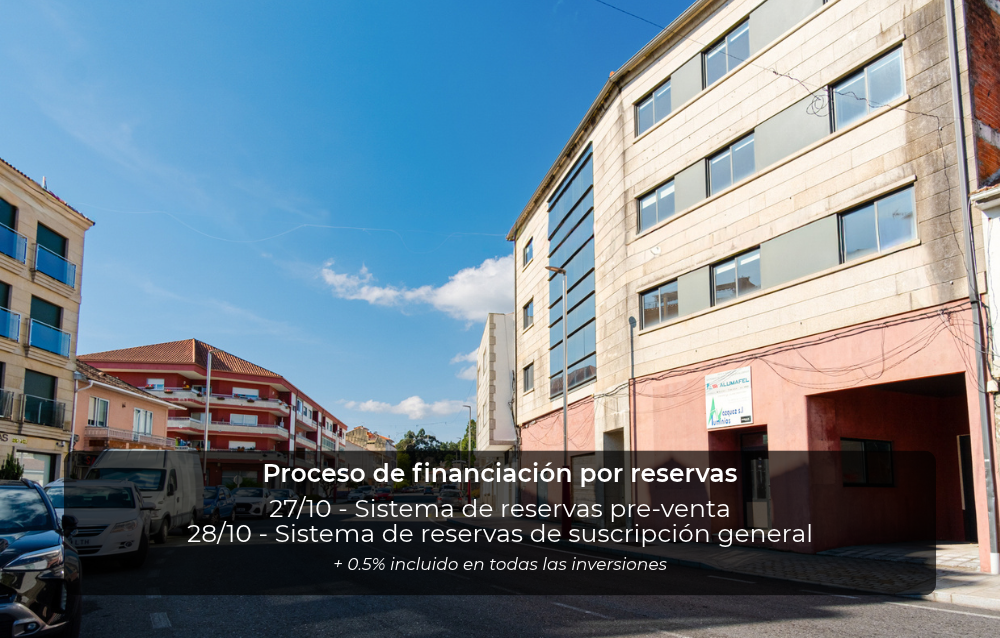

Rúa Progreso, 27
Financiado
Objetivo
1.575.297,50 €