La amortización anticipada de un préstamo o hipoteca es una de las decisiones más efectivas para reducir tu deuda. Sin embargo, antes de dar el paso, conviene analizar si te conviene reducir la cuota o plazo y si existen alternativas rentables.

La amortización anticipada de una hipoteca consiste en devolver una parte o la totalidad del capital pendiente antes de la fecha acordada con el banco.
Existen principalmente dos tipos de amortización según el alcance del pago.
Entregas una cantidad de dinero para reducir la deuda restante, manteniendo la vida de la hipoteca/préstamo.
Pagas la totalidad del saldo adeudado, finalizando por completo el contrato del préstamo.
Cuando realizas una amortización anticipada, la entidad financiera aplica ese importe siguiendo un orden regulado por ley y por el propio contrato bancario.
Se descuentan los intereses generados desde el último día de cobro de tu cuota mensual hasta la fecha exacta en la que se efectúa el pago extraordinario.
Si tu contrato incluye comisión por compensación por pago anticipado, el banco descuenta este importe.
El resto del importe abonado va íntegramente a amortizar la deuda pendiente.
Al realizar un pago adelantado, el dinero va directamente a reducir el capital pendiente, desencadenando una reacción en cadena que ahorra dinero.
Durante los primeros años de la hipoteca, la mayor parte de tu cuota mensual se destina a pagar intereses y muy poco a reducir el capital.
Al eliminar intereses que se habrían acumulado y compuesto a lo largo de 10, 15 o 20 años, cada dólar abonado hoy te ahorra intereses futuros.
Cuando realizas un pago parcial, la entidad bancaria te permite elegir entre dos modalidades:
Se recalculan los pagos mensuales a la baja, manteniendo el plazo de devolución original. Es útil si necesitas reducir tus gastos fijos mensuales.
Mantienes la misma cuota mensual, pero acortas el número de años o meses del préstamo. Matemáticamente, esta opción genera un mayor ahorro total en intereses.
Para calcular los números exactos de una amortización anticipada, se utiliza la fórmula del sistema de amortización francés (el método que aplican prácticamente todos los bancos).
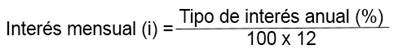

Si eliges reducir cuota (Mantener el plazo restante “n” en meses), calculas el valor de la nueva cuota mensual “m” utilizando la fórmula estándar de cuota:
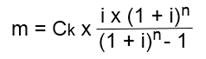
Si eliges reducir el plazo (mantener la misma cuota “m”); calculas el nuevo número de meses restantes “n” mediante logaritmos:
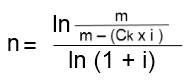
Las comisiones por amortización anticipada son los cobros que puede hacerte la entidad bancaria cuando devuelves parte o la totalidad de un antes del plazo.
En las hipotecas de interés fijo o variable, la comisión solo se puede cobrar si la amortización anticipada genera una pérdida financiera demostrable para el banco.
Para los préstamos al consumo, los límites suelen ser diferentes a los hipotecarios:
El importe de la comisión nunca puede superar la suma de los intereses que habrías pagado si no hubieras amortizado.
La amortización anticipada en una hipoteca a tipo fijo tiene como particularidad principal la estabilidad de los tipos de interés y los límites legales aplicables a las comisiones por cancelación o pago adelantado.
Al tener un tipo fijo, el interés que pagas por el capital no varía con el mercado (como ocurre con el Euribor en las variables). Esto hace que calcular el impacto exacto sea directo y predecible.
Cuando realizas un pago extraordinario o cancelas por completo tu hipoteca fija, el banco te puede cobrar una comisión por amortización anticipada.
La amortización anticipada en una hipoteca variable consiste en entregar capital adelantado cuando tu cuota y tus intereses están ligados a un índice de referencia. Es decir, el Euribor hipoteca más un diferencial.
A diferencia de la hipoteca fija, en la variable el impacto del ahorro futuro fluctuará cada vez que se revise tu tipo de interés.
En contextos de bajadas de tipos, las comisiones pueden verse temporalmente suspendidas o eliminadas. Sin embargo, amortizar capital cuando los intereses están elevados maximiza la rentabilidad financiera de tu abono.
Amortizar anticipadamente un préstamo o hipoteca (pagar capital antes de lo previsto) es una de las decisiones financieras más comunes. Esto se debe a las siguientes ventajas:
Disminuye tu nivel de apalancamiento, lo que mejora tu perfil crediticio ante las entidades financieras para futuras operaciones.
El beneficio principal. Al reducir el capital pendiente (principal), los intereses futuros se calculan sobre una cifra menor, lo que reduce el coste total del préstamo.
Eliminar o reducir una deuda genera un beneficio emocional directo al disminuir la carga de obligaciones fijas mensuales.
Amortizar demasiado capital sin mantener un fondo de emergencia adecuado (de 3 a 6 meses de gastos) puede dejarte desprotegido ante imprevistos (desempleo, emergencias, reparaciones).
Dependiendo del contrato y de la ley aplicable, la entidad puede cobrar una comisión sobre el capital amortizado.
Amortizar anticipadamente conviene cuando las circunstancias financieras y las condiciones del mercado hacen que reducir la deuda sea más ventajoso que conservar o invertir ese dinero.
Amortizar te ofrece una "rentabilidad garantizada" libre de impuestos equivalente al tipo de interés de tu préstamo. Si tu hipoteca está al 3,5%, amortizar equivale a invertir con un rendimiento seguro del 3,5%.
En la primera mitad de la vida del préstamo es cuando pagas la mayor proporción de intereses sobre la cuota mensual. Amortizar al principio reduce drásticamente el capital restante y genera el máximo ahorro acumulado en intereses.
Si prevés una reducción de ingresos futura o buscas mayor estabilidad familiar, amortizar eligiendo reducir la cuota te dará un margen financiero mes a mes.
Aunque amortizar una hipoteca o préstamo elimina deuda y ahorra intereses, no siempre es la decisión financiera más eficiente.
Si surge un imprevisto y no tienes efectivo, tendrás que recurrir a préstamos personales o tarjetas a tipos de interés mucho más caros (8% - 20%).
Si contrataste una hipoteca fija a tipos mínimos históricos, es más beneficioso colocar ese capital en instrumentos de bajo riesgo. Los cuales rentan por encima del coste de tu hipoteca.
Si tu perfil de inversión tolera el riesgo y tu horizonte es a largo plazo, históricamente la inversión supera el coste de una hipoteca media.
La diferencia principal radica en la cantidad de dinero que devuelves y en si el contrato del préstamo se mantiene activo o finaliza.
Matemáticamente, reducir el plazo siempre ahorra más dinero en intereses. Sin embargo, financieramente y en la práctica, reducir la cuota ofrece mayor flexibilidad y seguridad ante imprevistos.
Sí, se puede amortizar un préstamo o hipoteca todas las veces que quieras al año. No existe ninguna limitación legal que te obligue a hacer una única aportación anual.
Si después de comparar ambos escenarios decides que amortizar no es la opción que más te conviene, ese capital también puede trabajar para ti de otra manera.
Con Domoblock puedes invertir en proyectos inmobiliarios de House flipping en España reales desde solo 200 €, sin asumir la gestión de una vivienda ni los precios asociados a una hipoteca adicional. La plataforma digitaliza estos activos mediante la tokenización de inmuebles, lo que permite acceder a su posible revalorización de forma sencilla y completamente online.
Además, todo el proceso está respaldado por tecnología blockchain, lo que aporta transparencia y trazabilidad a cada operación. Antes de publicar cualquier oportunidad, un equipo de especialistas analiza su viabilidad, facilitando así una alternativa de inversión inmobiliaria sin las barreras tradicionales del sector.
Puedes descubrir todos nuestros proyectos de inversión inmobiliaria en Madrid, inversión inmobiliaria Alicante, inversión inmobiliaria Zaragoza e inversión inmobiliaria Valencia, Inversión Inmobiliaria en Altea, Inversión inmobiliaria en Xativa, Inversión Inmobiliaria en Arganda del Rey, Inversión inmobiliaria en Moncofar.
¡Échale un vistazo!
La mejor decisión no es la que elimina la deuda más rápido, sino la que te aporta mayor estabilidad y rentabilidad a largo plazo. Antes de realizar un pago extra, asegúrate de no descapitalizarte. Domoblock te acompaña en todo el proceso.


Av . del Oeste, 41
Financiado
-
-
Objetivo
763.249,36 €